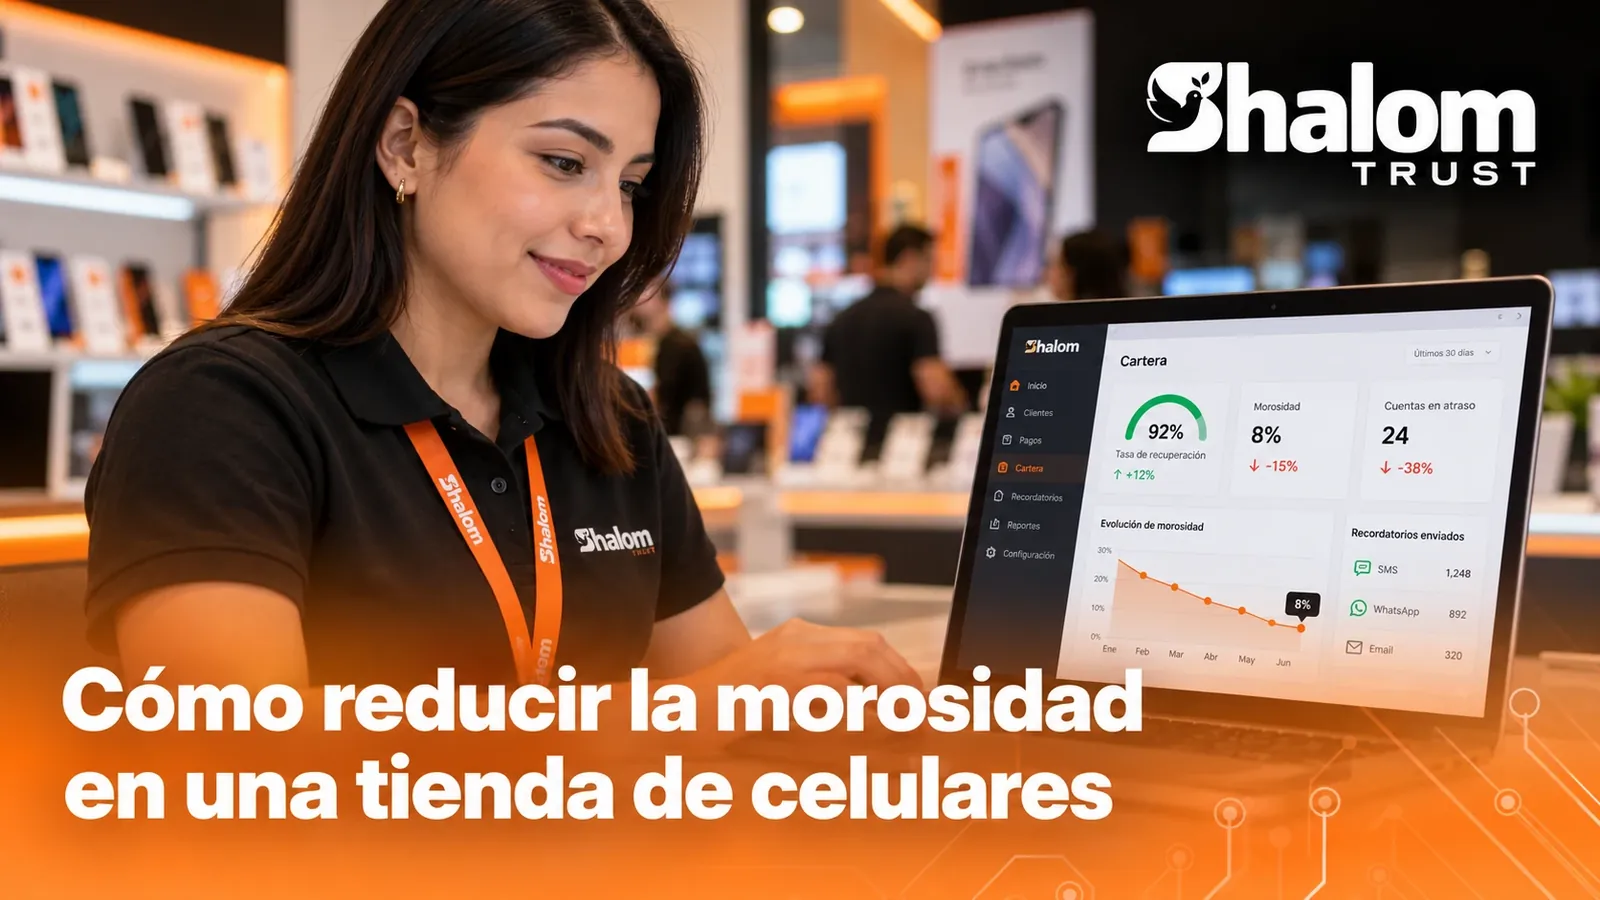
Les impayés se règlent rarement le jour du retard. Ils se préviennent à la vente, se détectent tôt et se gèrent avec un processus ordonné. Voici comment l'organiser.
Dans un magasin qui vend des téléphones à crédit, les impayés n'apparaissent pas de nulle part. Ils se forment à partir d'échéances qui ne correspondent pas aux revenus du client, de rappels qui n'arrivent jamais, de retards que personne ne regarde à temps et d'accords qui tombent dans l'oubli. La bonne nouvelle, c'est que presque tous ces points peuvent s'organiser avec un processus clair.
Commencez avant de vendre
Des échéances que le client peut payer
Le moyen le plus efficace d'éviter les impayés est de ne pas les créer. Avant d'approuver une vente, comparez le montant de l'échéance avec ce que le client peut réellement payer. Un plan adapté à sa capacité est une meilleure affaire qu'un plan plus court qui finit en retard.
Une fréquence alignée sur ses revenus
Si le client est payé chaque semaine, une échéance hebdomadaire lui semble plus naturelle qu'une mensualité plus élevée. Proposer des fréquences hebdomadaires, bimensuelles ou mensuelles selon la façon dont il perçoit ses revenus réduit les oublis et les manques de liquidités.
Apport initial
L'apport initial engage le client dès le premier jour et réduit le solde à risque. Définissez une politique cohérente : quel pourcentage vous demandez, sur quels appareils et dans quels cas vous faites des exceptions.
Des données complètes dès le départ
Beaucoup de cas d'impayés se compliquent parce qu'il est impossible de joindre le client. Enregistrez soigneusement ses coordonnées et une personne de référence, et confirmez-les au moment de la vente.
Des rappels qui arrivent à temps
Un rappel envoyé avant l'échéance évite plus de retards que dix appels après coup. Une séquence simple pourrait être :
- Un avis quelques jours avant l'échéance.
- Un rappel le jour même.
- Un suivi si le paiement n'a pas été enregistré le lendemain.
Organisez le portefeuille par tranches de retard
Tous les retards n'appellent pas la même réponse. Regrouper le portefeuille par jours de retard permet de décider qui appeler en premier et avec quel message. Chaque activité définit ses tranches ; une façon de les organiser pourrait être :
| Tranche | Situation | Action suggérée |
|---|---|---|
| À jour | Aucune échéance en retard | Rappels préventifs |
| Retard initial | Quelques jours après l'échéance | Rappel cordial et options de paiement |
| Retard intermédiaire | Le client n'a pas répondu au premier contact | Appel personnel et proposition d'accord |
| Retard avancé | Plusieurs échéances impayées | Traitement prioritaire et application de la politique convenue |
Revoir cette liste chaque jour, et non à la fin du mois, est ce qui permet d'agir tant que c'est encore facile à résoudre.
Promesses de paiement : enregistrez et assurez le suivi
Quand un client dit « je paierai vendredi », c'est une information précieuse. Enregistrez-la avec la date et le montant promis, et faites le suivi ce jour-là. Une promesse que personne ne vérifie est une occasion manquée ; une promesse suivie est généralement tenue.
Un historique unique par client
Celui qui appelle un client en retard doit avoir sous les yeux, au même endroit :
- Son contrat et son plan d'échéances.
- Les paiements effectués et en attente.
- Les promesses de paiement précédentes et si elles ont été tenues.
- L'appareil lié et son état.
Avec ces informations, la conversation est plus courte, plus juste et plus efficace. Sans elles, chaque appel repart de zéro.
Facilitez le paiement
Chaque obstacle au paiement est une raison de prendre du retard. Proposez les moyens de paiement que vos clients utilisent vraiment et enregistrez chaque paiement dès sa réception, pour que le solde et l'état du client soient toujours à jour.
Quand le retard persiste
Si le client ne répond ni aux rappels ni aux propositions d'accord, c'est la politique signée par les deux parties qui s'applique. Dans la vente de téléphones à crédit, cette politique peut inclure l'administration de l'appareil par MDM. Nous l'expliquons dans comment fonctionne le blocage des téléphones pour défaut de paiement.
Mesurez pour vous améliorer
Vous n'avez pas besoin de rapports compliqués pour commencer. Vérifiez régulièrement combien de clients sont à jour, combien se trouvent dans chaque tranche de retard et combien de promesses de paiement ont été tenues. Ces chiffres, propres à votre activité, vous diront quelle partie du processus ajuster.
Une routine quotidienne de recouvrement
La régularité vaut mieux que l'intensité. Une routine courte, chaque jour à la même heure, donne généralement de meilleurs résultats qu'une longue journée d'appels en fin de mois :
- Vérifiez les paiements reçus depuis la veille et confirmez qu'ils sont enregistrés.
- Regardez les promesses de paiement du jour et contactez ceux qui ne les ont pas tenues.
- Parcourez les tranches de retard de la plus faible à la plus élevée : les retards récents sont les plus faciles à résoudre.
- Enregistrez chaque contact : ce qui a été dit, ce qui a été convenu et la date de la prochaine étape.
- Faites remonter ce qui n'avance pas selon la politique : plus de jours de retard, une autre personne ou l'étape suivante convenue.
Que dire à chaque contact
Les messages courts et concrets fonctionnent le mieux. Voici des exemples de ton que vous pouvez adapter à votre activité et à vos canaux :
- Avant l'échéance : « Bonjour, nous vous rappelons que votre échéance arrive vendredi. Vous pouvez payer en magasin ou par virement. Merci ! »
- Le jour de l'échéance : « Votre échéance arrive à terme aujourd'hui. Si vous avez déjà payé, ignorez ce message. »
- Premier retard : « Nous avons vu que votre échéance est en attente. Pouvons-nous vous aider à trouver une date pour vous mettre à jour ? »
- Après une promesse non tenue : « Vendredi, nous avions convenu d'un paiement qui n'a pas été enregistré. Pouvons-nous en parler aujourd'hui pour voir comment régler cela ? »
Remarquez ce qu'ils ont en commun : ils disent ce qui se passe, proposent une issue et ne menacent pas. Et si le client répond, la conversation passe à une personne.
Des accords de paiement sans perdre le contrôle
Parfois, le client veut payer mais ne peut pas le faire comme prévu. Un accord bien conçu récupère à la fois le paiement et la relation :
- Par écrit : date, montant et moyen de paiement de chaque nouvel engagement.
- Réaliste : un petit accord tenu vaut mieux qu'un grand accord non respecté.
- Avec suivi : chaque engagement de l'accord est une promesse de paiement vérifiée à sa date.
- Avec des limites : définissez dans la politique combien d'accords sont autorisés par client et qui peut les approuver.
Les erreurs qui augmentent les impayés
- Recouvrer seulement en fin de mois. Quand vous regardez, le retard a déjà plusieurs semaines.
- Enregistrer les paiements en retard. Le client qui a payé et reçoit une relance perd confiance ; celui qui n'a pas payé et n'est pas contacté perd le sens de l'urgence.
- Traiter tous les retards de la même façon. Un jour de retard ne mérite pas le même message qu'un mois.
- Dépendre de la mémoire du vendeur. Si l'information se trouve dans un cahier ou une messagerie personnelle, elle se perd quand cette personne est absente.
- Ne pas boucler le cycle. Celui qui finit de payer mérite une confirmation et, pour les téléphones, la libération de l'appareil.
Questions fréquentes
À quelle fréquence envoyer des rappels ?
Assez pour que le client n'oublie pas, sans le saturer. Une séquence avant l'échéance, le jour même et peu après suffit généralement. Ajustez la fréquence selon la réponse de vos clients.
Faut-il appliquer des pénalités de retard ?
Cela dépend de votre politique et, surtout, de ce que permet la loi de votre pays. Si vous en appliquez, elles doivent figurer dans le contrat et être expliquées à la vente.
Que faire d'un client qui ne répond pas ?
Suivez la politique convenue : contact par les canaux enregistrés, par la personne de référence indiquée et, si le contrat le prévoit, mesures sur l'appareil. Enregistrez chaque tentative.
Quand une dette est-elle passée en perte ?
Chaque activité définit quand un crédit passe en portefeuille passé en perte, selon des critères comptables et juridiques. L'important est que la décision soit explicite et enregistrée, plutôt que de laisser la dette tomber dans l'oubli.
En résumé
Réduire les impayés est une somme d'habitudes : vendre avec des échéances raisonnables, rappeler à temps, prioriser par tranches, suivre les promesses de paiement et garder toutes les informations du client au même endroit. Pour voir comment nous organisons portefeuille, paiements et promesses sur une seule plateforme, découvrez le système de recouvrement de Shalom Trust.
Découvrir le système de recouvrement · Demander une démonstration