Un MDM permet d'administrer des téléphones à distance. Nous expliquons comment il fonctionne, ce qu'il permet de faire et ce qui change lorsque les appareils sont vendus à crédit.
Si vous vendez des téléphones en plusieurs fois, la même question finit toujours par se poser : comment garder le contrôle d'un appareil qui est déjà entre les mains du client mais qui n'est pas encore entièrement payé ? La réponse passe presque toujours par un MDM. Dans ce guide, nous expliquons ce que c'est, à quoi il sert, comment il protège votre portefeuille et ce qui distingue un MDM d'entreprise d'un MDM pensé pour le financement.
Qu'est-ce qu'un MDM
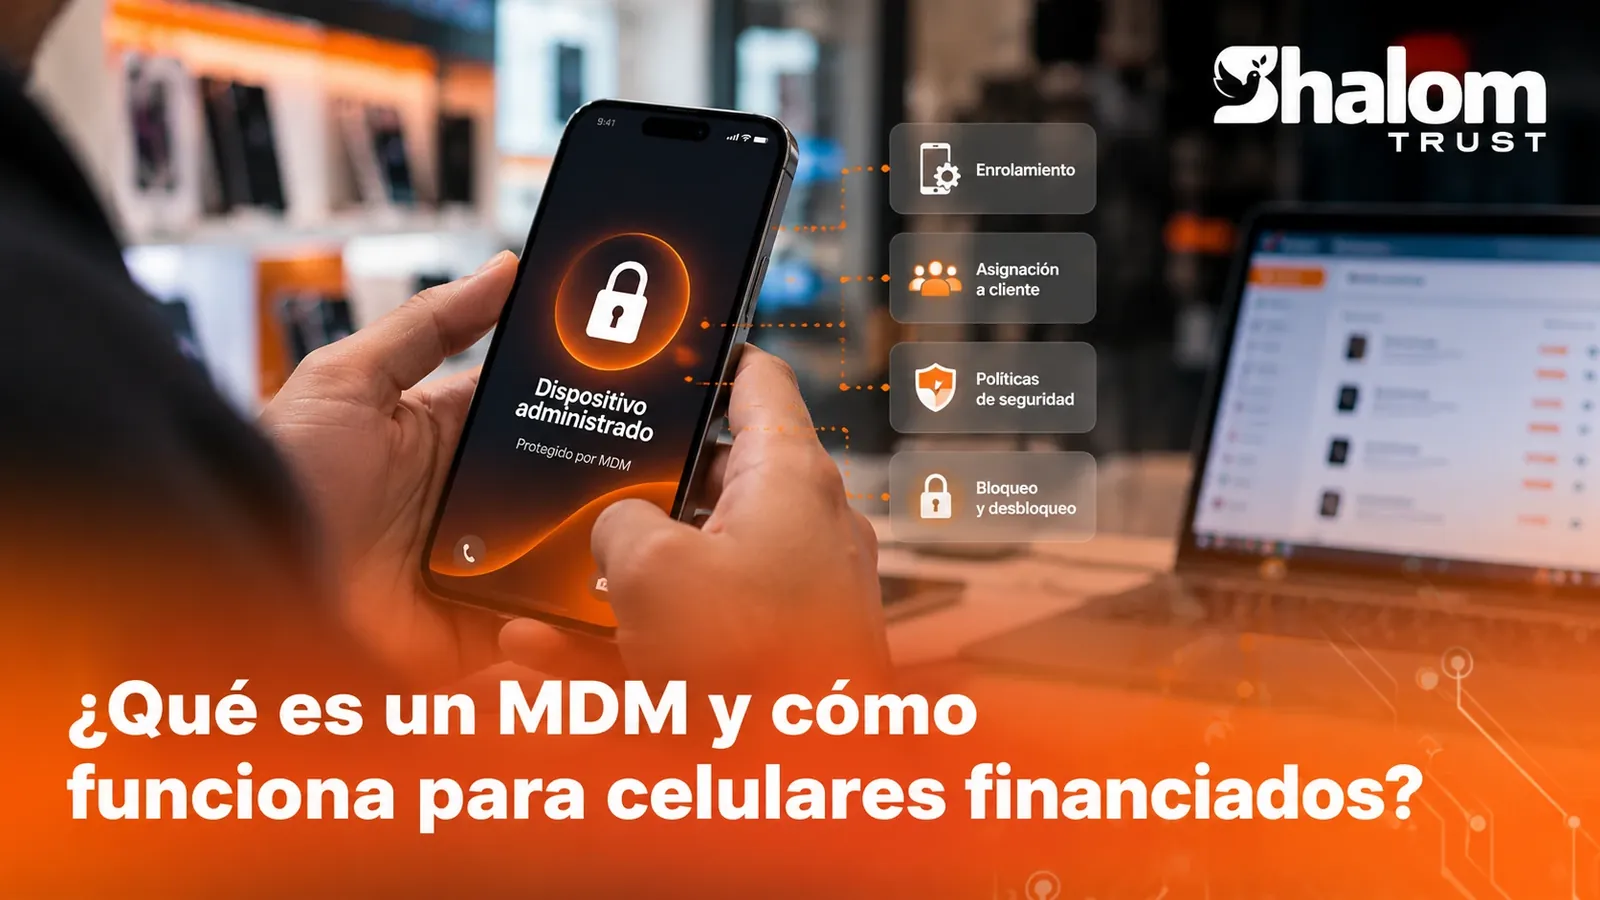
MDM signifie Mobile Device Management, ou gestion des appareils mobiles. C'est un système qui permet à une organisation de configurer, de suivre et d'exécuter des actions sur des téléphones et des tablettes à distance, depuis un tableau de bord central, sans avoir l'appareil en main.
Les entreprises l'utilisent depuis des années pour administrer les téléphones de leurs employés. Ces mêmes capacités servent à un commerce qui vend à crédit, avec une différence importante que nous verrons plus loin.
Comment il fonctionne
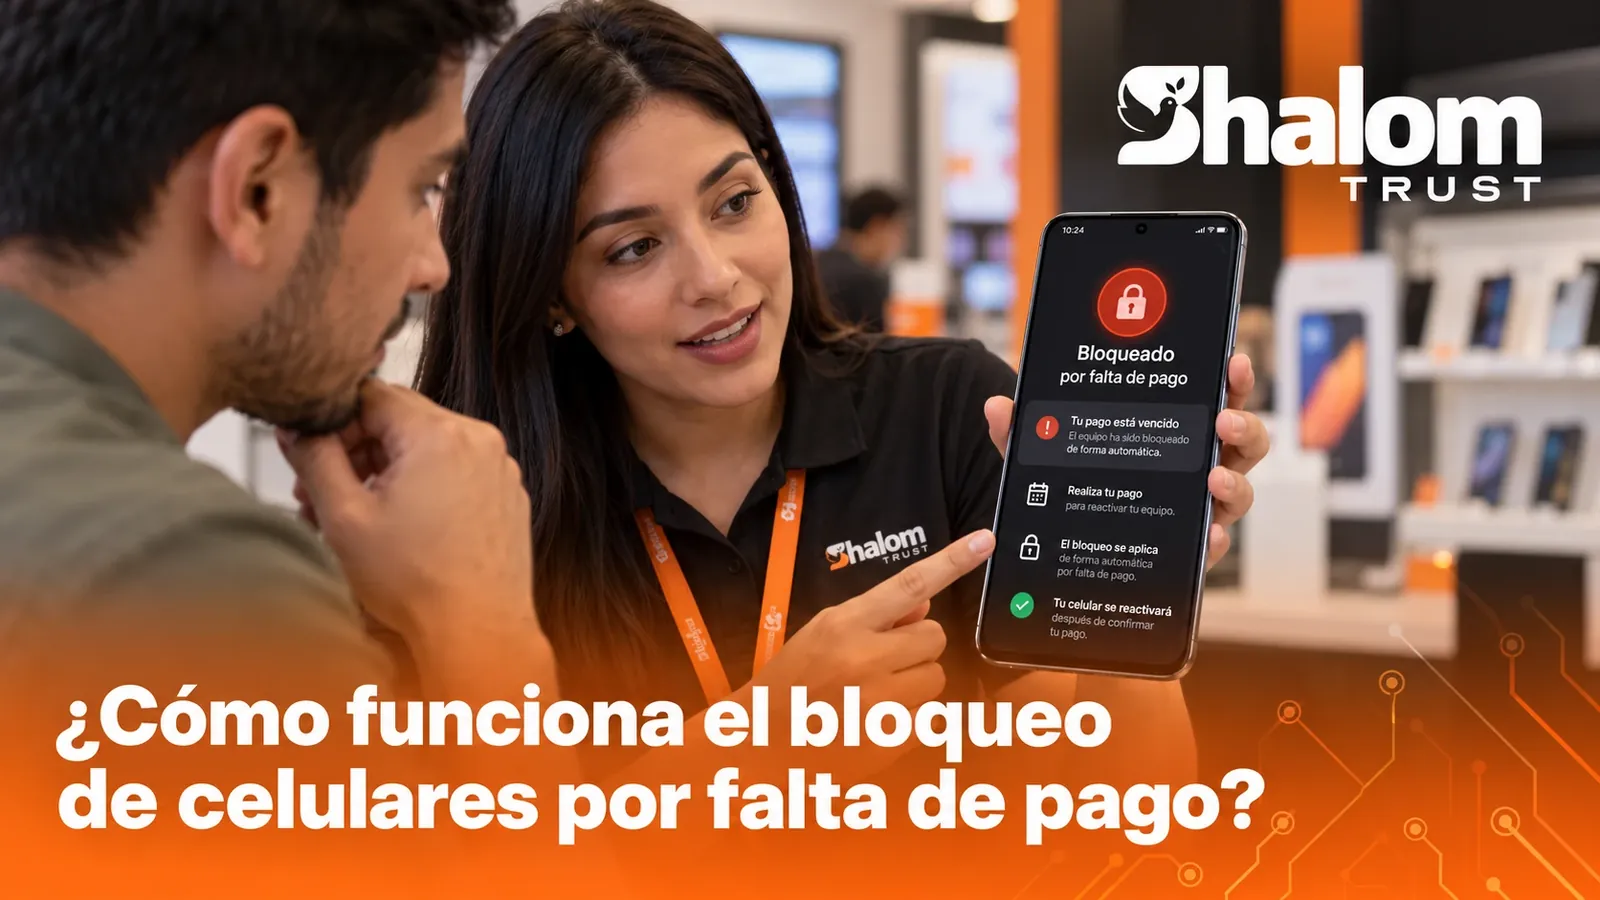
Depuis le tableau de bord, le commerce voit ses appareils et décide quoi faire pour chacun. Lorsqu'une personne autorisée ordonne une action, ou qu'une règle automatique la déclenche, la plateforme l'envoie au téléphone, qui l'applique dès qu'il est connecté.
Tout cela se passe sans que vous touchiez à l'appareil et sans rien demander au client : l'action part de votre tableau de bord et reste enregistrée.
Comment un appareil est protégé
La protection commence en magasin. Avant la remise du téléphone, l'appareil est inscrit dans le MDM. Sur une plateforme pensée pour le financement, c'est un processus guidé que votre personnel suit pas à pas, aussi bien sur Android que sur iPhone et iPad.
À partir de ce moment, l'appareil est lié à son client et à son contrat. Le faire pendant la vente, avant que le client ne configure ses comptes personnels, est ce qui transforme le téléphone en véritable garantie du crédit.
MDM générique ou MDM pour le financement
Un MDM d'entreprise répond à la question « comment administrer les téléphones de ma société ? ». Un commerce qui vend à crédit doit aussi répondre à « que faire de cet appareil selon les paiements de ce client ? ».
| Aspect | MDM d'entreprise | MDM orienté financement |
|---|---|---|
| À qui est destiné l'appareil | Un employé de la société | Un client qui est en train de le payer |
| Ce qui motive les actions | Politiques informatiques | Politiques informatiques et situation du crédit |
| Lien avec d'autres données | Utilisateur et service | Client, contrat, échéances et paiements |
| Blocage | En cas de perte ou de vol | Aussi pour impayés, selon des règles convenues |
| Déblocage | Manuel, par le service informatique | À la confirmation du paiement ou sur autorisation |
La différence pratique est la connexion entre l'appareil et le recouvrement. Si le MDM vit dans un système et les paiements dans un autre, quelqu'un doit croiser ces informations à la main chaque jour. Lorsqu'ils sont intégrés, chaque appareil est lié à son contrat et les actions peuvent suivre des règles : combien de jours de retard sont tolérés, à quelles heures on peut agir, qui autorise un déblocage exceptionnel.
Un MDM ne remplace pas une bonne politique de crédit : il l'applique de façon ordonnée et vérifiable.
Quelles actions permet un MDM
Les actions d'un MDM pour le financement se répartissent en quatre groupes :
- Configuration : exiger un code de déverrouillage ou empêcher la modification de certains réglages.
- Applications : installer les applications dont l'appareil a besoin ou empêcher leur désinstallation.
- Informations : consulter le modèle et la dernière connexion de l'appareil.
- Actions à distance : bloquer et débloquer l'appareil à distance.
Le cycle de vie d'un appareil financé
Vu du magasin, un téléphone vendu à crédit passe par ces étapes :
- Entrée en stock. L'appareil est enregistré avec son identifiant (IMEI ou numéro de série).
- Vente et contrat. Le client, le plan d'échéances et l'accord selon lequel l'appareil sera administré pendant toute la durée du crédit sont enregistrés.
- Inscription. L'appareil est inscrit dans le MDM avant sa remise.
- Liaison. L'appareil est associé au client et au contrat. Dès lors, son état et celui des paiements se consultent ensemble.
- Utilisation normale. Tant que le client paie, il profite normalement de son appareil.
- Retard et régularisation. En cas de retard, les rappels et, le cas échéant, les actions convenues s'appliquent. Lorsque le client paie, elles sont annulées.
- Libération. Au paiement de la dernière échéance, l'appareil n'est plus administré et appartient entièrement au client.
La dernière étape est aussi importante que la première : un client qui finit de payer et reçoit son appareil libre est un client qui revient acheter chez vous.
Erreurs fréquentes au démarrage
- Inscrire après la remise. L'inscription se fait pendant la vente, lorsque l'appareil est encore en magasin.
- Ne pas enregistrer l'identifiant de l'appareil. Sans IMEI ou numéro de série lié au contrat, toute réclamation tourne à la dispute.
- Oublier la libération. Le client qui a fini de payer mérite un appareil libre sans avoir à le demander.
Questions fréquentes
Le client sait-il que l'appareil est administré ?
Il devrait le savoir. L'administration doit être expliquée et acceptée dans le contrat. La cacher n'est pas seulement une mauvaise pratique : cela peut être illégal selon les pays.
Le MDM peut-il être supprimé depuis les réglages ?
Un appareil correctement inscrit reste protégé : le client ne peut pas retirer l'administration comme s'il s'agissait d'une application ordinaire.
Que se passe-t-il si le client réinitialise le téléphone ?
Sur Android, le blocage à deux niveaux de Shalom Trust garde l'appareil protégé même si le client le réinitialise aux paramètres d'usine.
Que se passe-t-il si l'appareil n'a pas Internet ?
L'ordre n'est pas perdu : il s'applique dès que l'appareil se reconnecte.
Le MDM peut-il voir les photos ou les messages du client ?
Non. Un MDM est conçu pour administrer l'appareil, pas pour lire son contenu personnel. Expliquez-le dans le contrat : la transparence crée la confiance chez votre client.
Ce qu'il faut rechercher dans une plateforme
- Connexion avec le recouvrement : état du crédit et de l'appareil visibles ensemble.
- Règles configurables : jours de retard, horaires autorisés et exceptions définis par votre activité.
- Déblocage au paiement : pour que le client retrouve son appareil sans complications.
- Journal des actions : chaque blocage ou déblocage doit être enregistré avec sa date, son motif et son responsable.
- Contrat avec le client : l'administration de l'appareil doit être annoncée et acceptée par écrit. Nous en parlons dans comment fonctionne le blocage des téléphones pour défaut de paiement.
En résumé
Un MDM est l'outil qui permet d'administrer un téléphone à distance et de protéger l'appareil pendant toute la durée du crédit. Pour un commerce qui vend à crédit, ce qui fait la différence, c'est d'avoir le MDM connecté aux clients, aux contrats et aux paiements. Pour voir comment nous résolvons cela sur Android, découvrez le MDM Android de Shalom Trust ; pour iPhone et iPad, le MDM Apple.