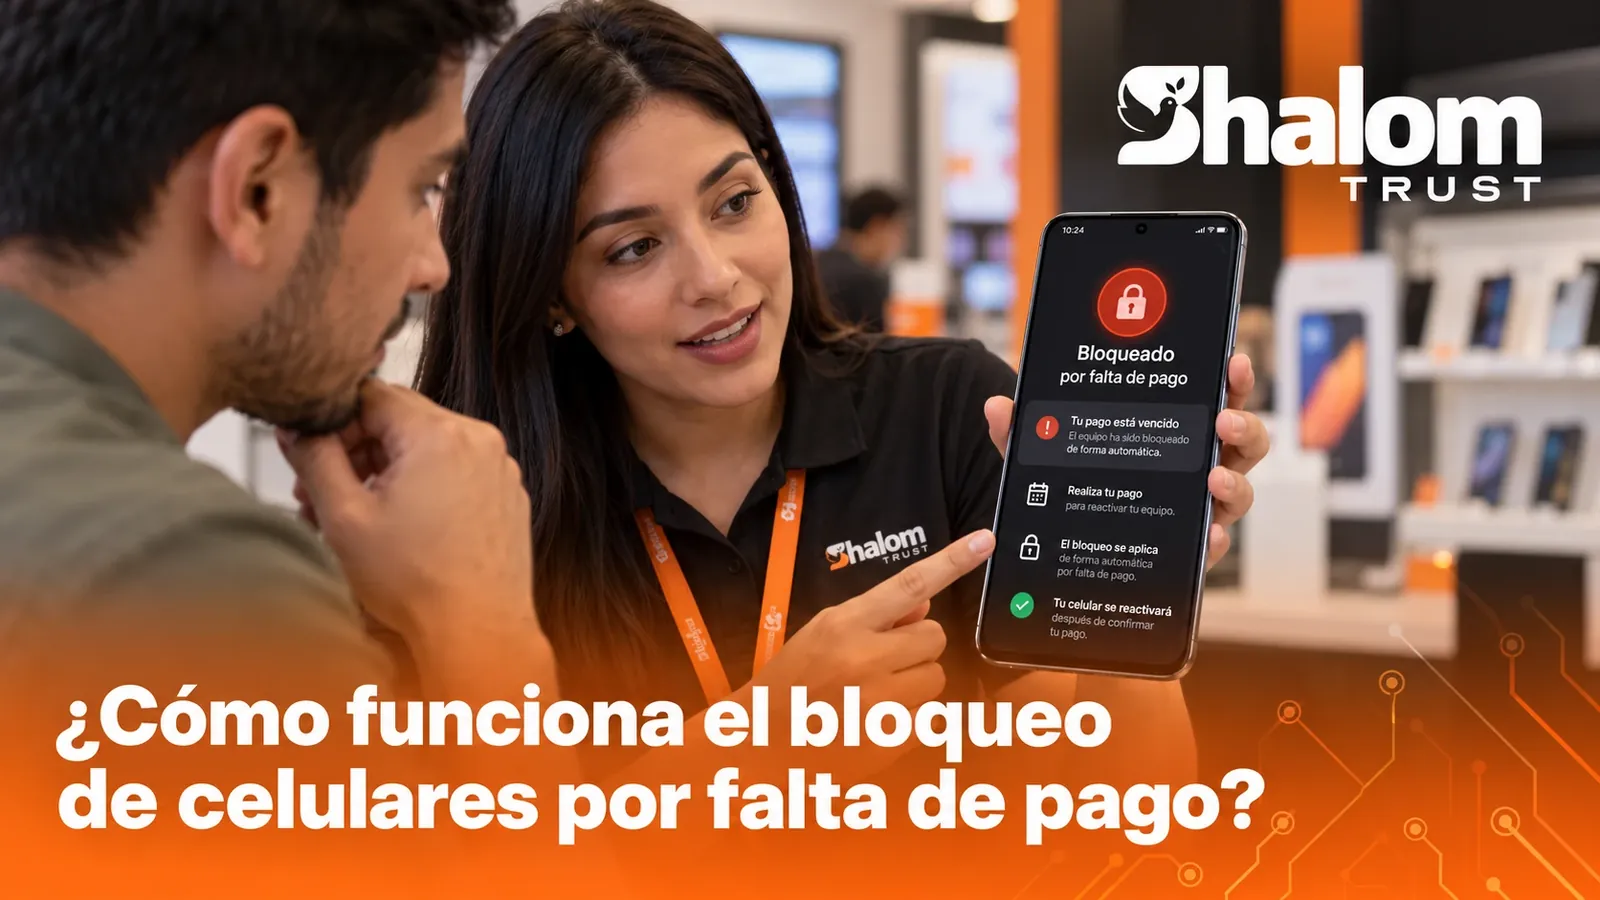
Le blocage pour défaut de paiement protège votre portefeuille lorsqu'il est appliqué selon des règles convenues avec le client. Voici comment il fonctionne du début à la fin.
Bloquer un téléphone pour défaut de paiement est l'une des fonctions qui intéressent le plus les commerces qui vendent à crédit, et aussi l'une des moins bien expliquées. Bien appliqué, il protège votre portefeuille et met de l'ordre dans le recouvrement : il combine la technologie avec des règles définies avant même de remettre l'appareil.
Qu'est-ce exactement que le blocage pour défaut de paiement
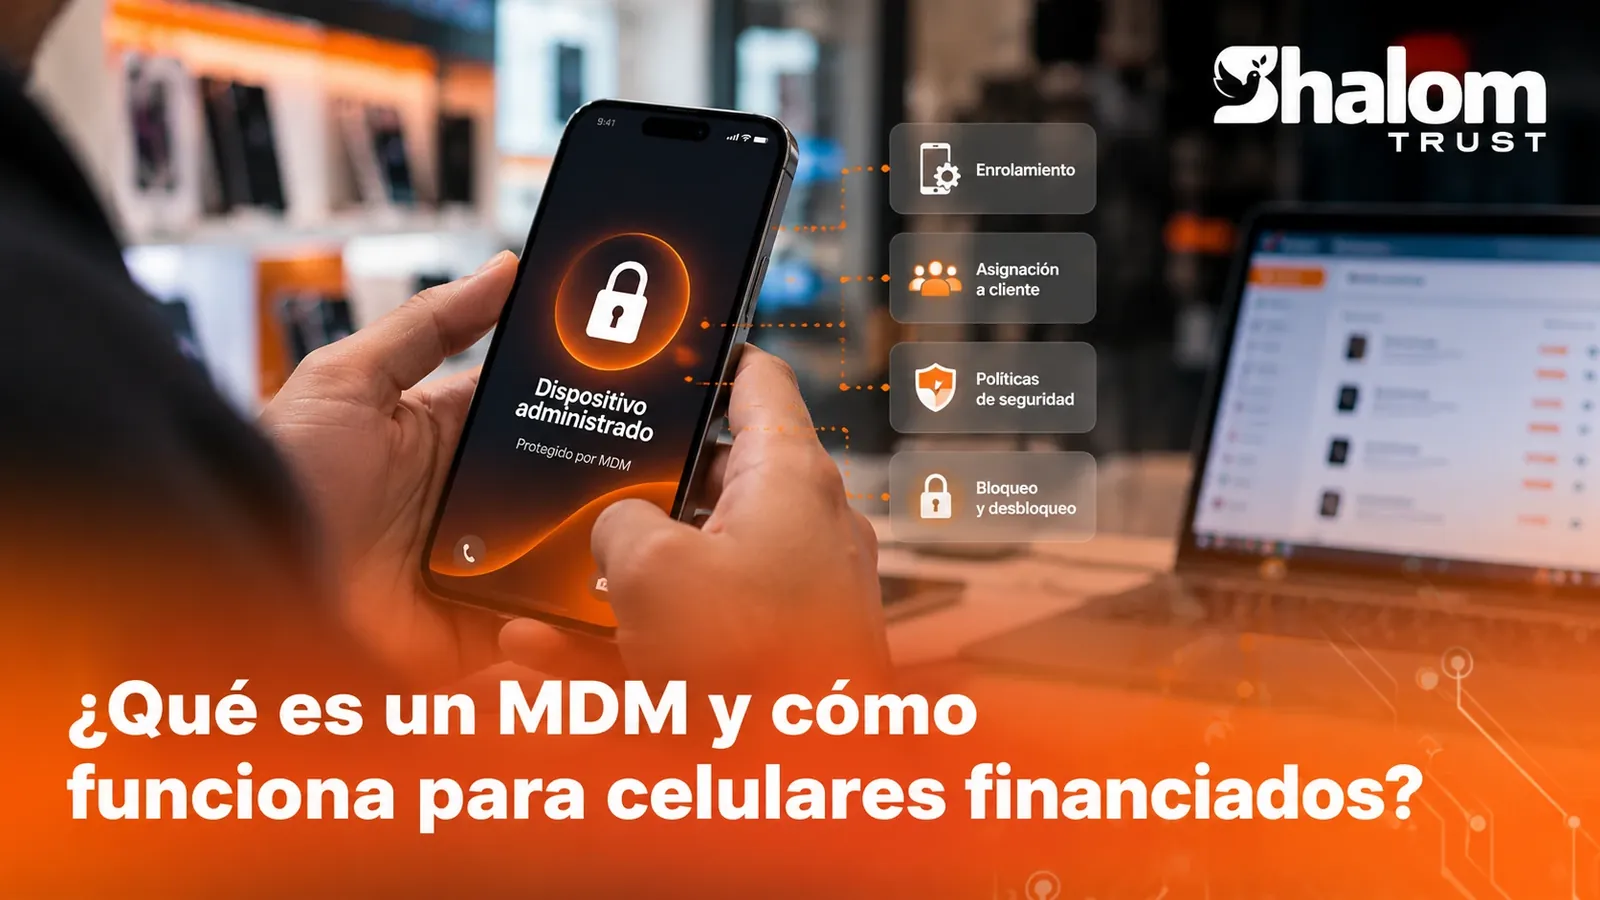
C'est une action à distance qui restreint l'usage d'un appareil financé lorsque le client ne respecte pas les paiements convenus, et qui est annulée lorsqu'il se remet à jour. Elle s'exécute à travers le MDM dans lequel le téléphone a été inscrit : c'est pourquoi l'appareil est inscrit avant sa remise.
Si vous ne savez pas encore bien ce qu'est un MDM ni comment un appareil est inscrit, commencez par qu'est-ce qu'un MDM et comment il fonctionne sur les téléphones financés.
Le cycle complet
1. Avant de remettre l'appareil
Le blocage se décide au comptoir, pas le jour du retard. Avant de remettre le téléphone :
- L'appareil est inscrit dans le MDM.
- Le client signe un contrat expliquant, en termes clairs, que l'appareil est administré, ce qui peut arriver s'il ne paie pas et comment il est débloqué.
- L'appareil est lié à ce client et à ce contrat dans le système.
2. La politique d'impayés
La politique définit quand et comment agir. Elle fixe généralement :
- Jours de tolérance : combien de jours de retard sont acceptés avant toute action.
- Avis préalables : rappels avant et après l'échéance.
- Horaires autorisés : la plage pendant laquelle un blocage peut être exécuté, pour ne pas le faire en pleine nuit, par exemple.
- Exceptions : appareils ou agences auxquels la règle automatique ne s'applique pas.
3. Évaluation et blocage
Lorsqu'une échéance dépasse son délai, le système évalue le cas selon la politique. Si nécessaire, il envoie la commande à l'appareil via le MDM. Chaque évaluation doit être enregistrée avec son motif, même lorsque le résultat est de ne rien faire.
4. Paiement et déblocage
Lorsque le client paie, le paiement est enregistré et le système envoie l'ordre de déblocage. Il doit aussi exister un déblocage manuel autorisé, pour des cas comme un accord de paiement ou une erreur d'enregistrement.
Bonnes pratiques
- Prévenez avant d'agir. Le blocage doit être la dernière étape d'une séquence de rappels, pas la première.
- Gardez le blocage proportionné. Son but est de renouer le contact avec le client et de récupérer le paiement, pas de punir.
- Débloquez rapidement. Si le client paie et que l'appareil tarde à être libéré, la confiance se perd. Automatisez le déblocage dès que le paiement est confirmé.
- Enregistrez tout. Date, motif, règle appliquée et responsable de chaque action.
- Protégez les informations du client. Ce qui s'affiche à l'écran ne doit pas exposer le montant dû à des tiers.
- Vérifiez la loi de votre pays. Les règles de protection du consommateur et de recouvrement changent d'un pays à l'autre. Faites-vous conseiller avant de définir la politique.
- Précisez ce qui reste disponible. Indiquez dans le contrat quelles fonctions restent actives sur un appareil bloqué, comme les appels d'urgence.
Exemple de politique, étape par étape
Chaque activité fixe ses délais selon son portefeuille, son type de client et la législation locale. Uniquement pour illustrer comment s'organise une politique, voici une séquence possible :
| Moment | Ce qui se passe | Responsable |
|---|---|---|
| Quelques jours avant l'échéance | Rappel avec montant, date et moyen de paiement | Système |
| Jour de l'échéance | Deuxième rappel | Système |
| Premiers jours de retard | Contact personnel et proposition d'options de paiement | Agent de recouvrement |
| Fin de la période de tolérance | Avis indiquant que la mesure convenue sera appliquée | Agent de recouvrement |
| Après l'avis, sans réponse | Évaluation du cas et, si nécessaire, blocage pendant les horaires autorisés | Système, avec journal |
| Paiement enregistré | Déblocage automatique et confirmation au client | Système |
Les jours exacts ne figurent pas dans le tableau, volontairement : il n'existe pas de chiffre valable pour tous. L'important est que la séquence existe par écrit, que le client la connaisse et qu'elle s'applique de la même façon à tous.
Ce que le client voit sur son téléphone
Un bon blocage informe, il n'humilie pas. Idéalement, l'écran doit montrer :
- Que l'appareil est restreint en raison d'un paiement en attente, sans détailler le montant ni des données sensibles qu'une autre personne pourrait voir.
- Comment contacter le magasin : un téléphone ou un canal de service.
- Comment résoudre la situation et ce qui se passera après le paiement.
Comment l'expliquer au point de vente
La conversation la plus importante sur le blocage a lieu le jour de la vente. Un court argumentaire aide toute l'équipe à dire la même chose :
- « Cet appareil est administré par le magasin pendant toute la durée du crédit. »
- « Si une échéance est en retard, nous vous préviendrons d'abord par les canaux que vous nous avez indiqués. »
- « Si le retard se prolonge, l'appareil peut être restreint jusqu'à ce que vous soyez à jour de votre paiement. »
- « Une fois le paiement effectué, il se débloque ; et quand vous aurez fini de payer, l'appareil sera entièrement libéré. »
Un client qui a compris cela au comptoir est rarement surpris ensuite, et cela change complètement le ton du recouvrement.
Bloquer n'est pas effacer
Il faut bien séparer ces actions. Bloquer restreint l'usage de l'appareil et peut être annulé sans perte d'informations. Effacer ramène l'appareil à son état d'usine et supprime les données de l'utilisateur. L'effacement n'est pas un outil de recouvrement : il est réservé à des cas comme un appareil volé, et toujours avec des règles très strictes sur qui peut l'ordonner.
Questions fréquentes
Quand l'appareil est-il inscrit ?
Pendant la vente, avant de le remettre. C'est l'inscription qui permet de protéger l'appareil dès le premier jour.
Combien de temps faut-il pour débloquer après le paiement ?
Dès que le paiement est confirmé, le système envoie l'ordre et le téléphone l'applique à sa réception, sans que le client ait à se rendre au magasin.
Cela fonctionne-t-il aussi sur iPhone ?
Oui. Vous pouvez bloquer et débloquer à distance des appareils Android, iPhone et iPad.
Que se passe-t-il si le client change de carte SIM ?
Les commandes du MDM ne dépendent pas d'une SIM précise, mais du fait que l'appareil dispose d'une connexion Internet, par données mobiles ou par Wi-Fi.
Puis-je bloquer à n'importe quelle heure ?
Le mieux est de définir dans la politique les horaires autorisés et de les respecter. Certaines règles de recouvrement encadrent aussi les moments où l'on peut contacter ou agir.
Comment il s'intègre au recouvrement
Le blocage fonctionne mieux comme partie du processus de recouvrement que comme une étape à part. Si le système qui enregistre les paiements est le même que celui qui connaît l'état de l'appareil, le déblocage peut être immédiat et personne n'a à croiser des listes à la main. Pour approfondir la partie portefeuille, lisez comment réduire les impayés dans un magasin de téléphones.
Chez Shalom Trust, nous organisons cela avec des politiques par jours de retard, des horaires autorisés, le déblocage à la confirmation du paiement et l'enregistrement de chaque évaluation. Vous pouvez le voir sur la page de blocage pour défaut de paiement ou demander une démonstration.
Voir le blocage pour défaut de paiement · Demander une démonstration