Financer vous-même les téléphones que vous vendez peut vous ouvrir à plus de clients, mais exige un processus clair du début à la fin. Nous passons en revue contrat, calendrier, risques et exploitation.
Beaucoup de clients veulent un nouveau téléphone mais ne peuvent pas le payer comptant. Proposer votre propre financement en plusieurs échéances permet de servir ce public sans dépendre d'une banque ou d'un organisme de crédit. En échange, le magasin assume un nouveau rôle : il ne vend plus seulement des appareils, il administre aussi des crédits. Ce guide réunit ce que vous devriez avoir réglé avant de commencer.
1. Définissez votre politique de crédit
La politique est l'ensemble des règles que vous appliquerez à tous les clients. L'avoir par écrit évite les décisions improvisées au comptoir :
- Conditions requises : quels documents vous demandez et comment vous vérifiez l'identité et les coordonnées.
- Apport initial : si vous l'exigez et de quel montant, éventuellement différent selon la valeur de l'appareil.
- Durées et fréquences : combien d'échéances vous proposez et à quel rythme (hebdomadaire, bimensuel ou mensuel).
- Limites : montant maximal financé par client et nombre de crédits actifs simultanés.
- Retards : ce qui se passe à chaque étape de retard et quels frais, le cas échéant, la loi autorise.
2. Un contrat clair
Le contrat protège les deux parties. Il doit indiquer par écrit, dans un langage compréhensible pour le client :
- Les données du client et de l'appareil, y compris son identifiant.
- Le prix total, l'apport initial, le nombre d'échéances, leur montant et leurs dates.
- Les frais de retard, s'il y en a et si la loi les autorise.
- Que l'appareil est administré par MDM pendant toute la durée du crédit, quelles actions peuvent être appliquées si le client ne paie pas et comment elles sont annulées.
- Comment et quand l'appareil est libéré une fois payé.
- Les canaux pour payer et pour contacter le magasin.
Une signature, physique ou électronique, et une copie pour le client complètent le processus.
3. Le calendrier de paiements
Chaque vente génère un calendrier : une liste d'échéances avec leurs montants et leurs dates. Ce calendrier est la base de tout le reste, car c'est de lui que proviennent les rappels, les soldes et l'état du client. Le construire à la main dans un tableur fonctionne avec peu de clients, mais devient fragile quand les ventes augmentent. L'idéal est que chaque paiement enregistré mette à jour automatiquement le solde restant et la prochaine échéance.
4. Connaissez les risques
Financer, c'est assumer des risques qui n'existent pas dans la vente au comptant. Les garder à l'esprit permet de se préparer :
| Risque | En quoi il consiste | Comment l'atténuer |
|---|---|---|
| Impayé | Le client cesse de payer ses échéances | Échéances adaptées, rappels et suivi précoce |
| Usurpation d'identité | Quelqu'un achète avec les données d'une autre personne | Vérifier les documents et les coordonnées à la vente |
| Perte de l'appareil | L'appareil est perdu ou volé | Politiques claires dans le contrat et administration par MDM |
| Liquidités | L'argent entre par échéances, pas en une fois | Calculer quel capital vous pouvez consacrer au crédit |
| Désordre opérationnel | Paiements non enregistrés, données dispersées | Un seul système pour les clients, les échéances et les paiements |
5. Protégez l'appareil dès la remise
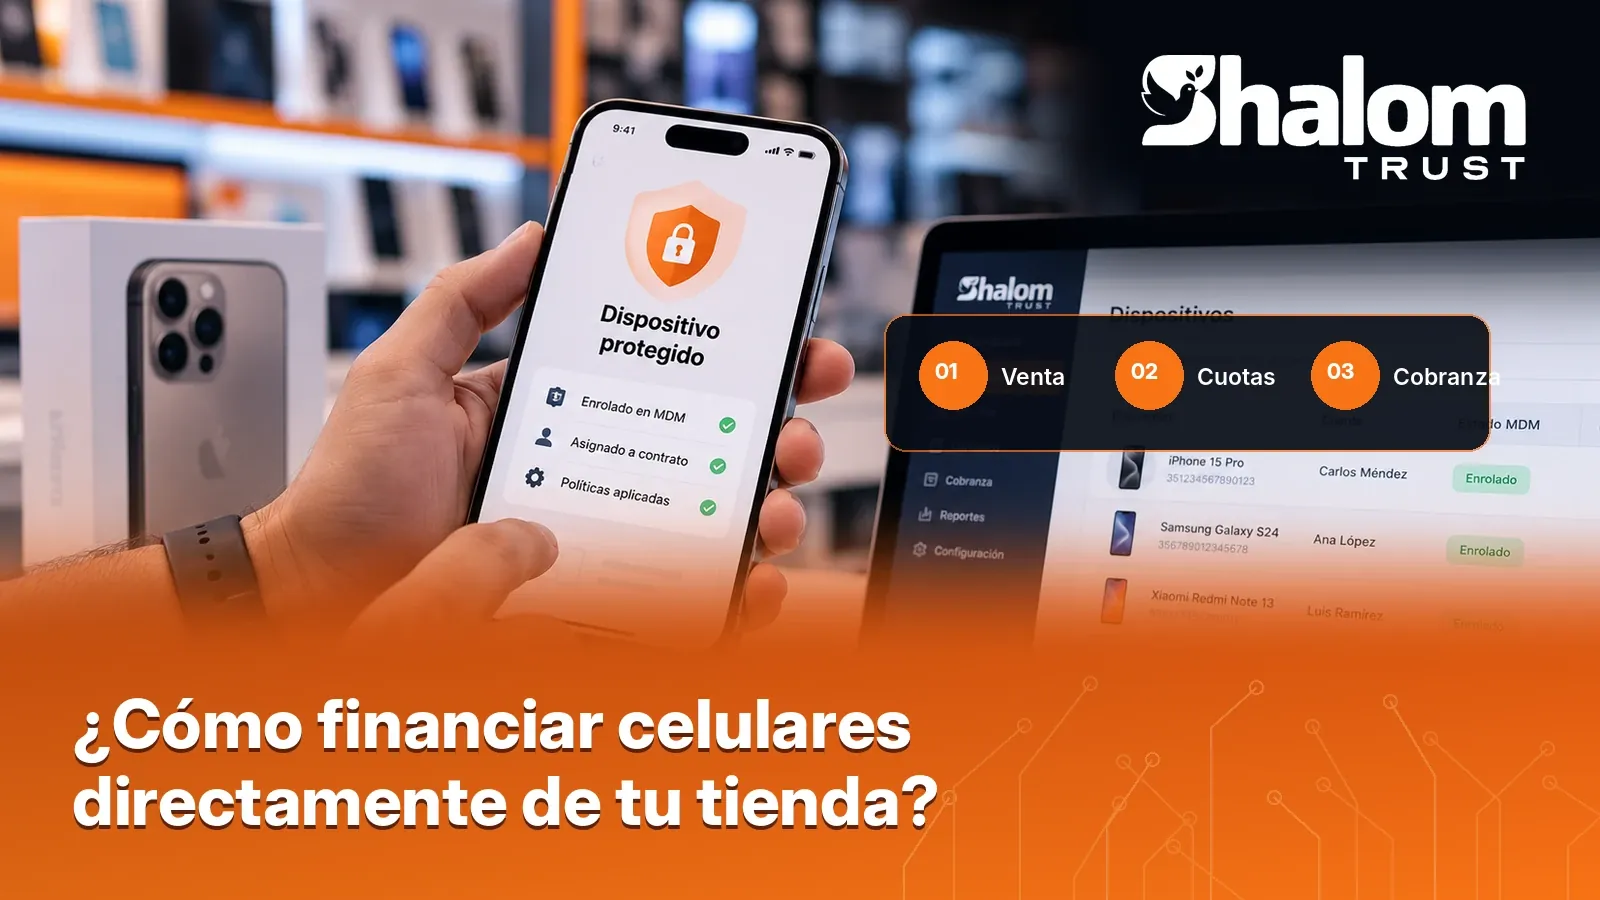
Dans la vente de téléphones à crédit, l'appareil lui-même fait partie de la garantie. C'est pourquoi, avant de le remettre, il convient de l'inscrire dans un MDM et de le lier au contrat du client. Ainsi, si le crédit tombe en impayé, le magasin peut appliquer les actions convenues, et une fois le crédit soldé, il peut libérer l'appareil. Pour comprendre comment cela fonctionne, commencez par qu'est-ce qu'un MDM et comment il fonctionne sur les téléphones financés.
6. L'exploitation au quotidien
Un programme de financement ordonné suit toujours le même chemin :
- Demande : le client fournit ses données et ses documents.
- Évaluation : le magasin applique sa politique et décide.
- Contrat et apport initial : le contrat est signé et l'apport, s'il y en a un, est encaissé.
- Préparation de l'appareil : inscription dans le MDM et liaison au contrat.
- Remise : le client emporte l'appareil et sa copie du contrat.
- Recouvrement : rappels, enregistrement des paiements et suivi des retards.
- Clôture : au paiement de la dernière échéance, l'appareil est libéré et le crédit est clôturé.
Chaque étape enregistrée est un problème de moins quand quelque chose tourne mal.
7. Commencez petit et ajustez
Il n'est pas nécessaire de lancer le programme dans toutes les agences en même temps. Commencer avec un groupe d'appareils et de clients permet d'ajuster la politique, les durées et le processus de recouvrement avec vos propres données avant de grandir. Pour la partie suivi, vous trouverez utile comment réduire les impayés dans un magasin de téléphones.
Comment calculer l'échéance
Le calcul de base est simple, même si chaque activité décide si elle applique des intérêts ou des frais et comment, toujours dans les limites de la loi. Sans intérêts, le calcul est le suivant :
- Prix de l'appareil moins l'apport initial = montant financé.
- Montant financé divisé par le nombre d'échéances = montant de chaque échéance.
Par exemple, avec des chiffres ronds et sans intérêts : si un appareil coûte 300 et que le client verse un apport de 60, le montant financé est de 240 ; sur 12 mensualités, chacune serait de 20. Payé en échéances bimensuelles sur la même période, cela ferait 24 échéances de 10. Ces chiffres servent uniquement à illustrer le calcul ; ce n'est pas une recommandation de prix ni de durée.
Quelles données enregistrer à chaque vente
Un crédit bien documenté est plus facile à recouvrer et génère moins de litiges. À chaque vente, il convient d'enregistrer :
- Client : nom complet, pièce d'identité, téléphone, adresse et une personne de référence.
- Appareil : marque, modèle et identifiant (IMEI ou numéro de série).
- Conditions : prix, apport initial, nombre d'échéances, fréquence, dates et frais, s'il y en a.
- Contrat : la version signée et la date de signature.
- Administration de l'appareil : qu'il a été inscrit dans le MDM et lié au contrat.
- Responsable : qui a réalisé la vente et qui a approuvé le crédit.
Indicateurs pour suivre le programme
Vous n'avez pas besoin d'un tableau de bord complexe pour savoir si le programme se porte bien. Avec ces indicateurs, calculés à partir de vos propres données, vous avez une vision claire :
- Portefeuille à jour : quelle part des crédits actifs n'a aucune échéance en retard.
- Portefeuille par tranches de retard : combien de clients se trouvent dans chaque tranche et comment cela évolue semaine après semaine.
- Promesses de paiement tenues : parmi les promesses enregistrées, combien ont été tenues.
- Crédits clôturés : combien de clients ont fini de payer et si leurs appareils ont été libérés.
- Capital engagé : combien d'argent est immobilisé dans des appareils encore en cours de paiement.
Consultez-les aussi souvent que vous prenez des décisions : si vous ajustez la politique chaque mois, regardez les indicateurs chaque mois.
Questions fréquentes
Ai-je besoin d'une licence pour vendre à crédit ?
Cela dépend du pays. Dans certains, proposer du crédit à la consommation exige un enregistrement ou une autorisation et est soumis à des règles sur les intérêts et les contrats. Consultez un conseiller juridique avant de lancer le programme.
Puis-je financer des appareils d'occasion ?
Oui, avec les mêmes règles, mais vérifiez d'abord que l'appareil peut être inscrit dans votre MDM : qu'il est libre des comptes de son ancien propriétaire et que le modèle figure dans votre catalogue confirmé.
Que se passe-t-il si le client veut payer par anticipation ?
Définissez dans la politique si c'est autorisé et comment le solde est recalculé. Un système qui enregistre chaque paiement sur le calendrier d'échéances règle cela sans calculs manuels.
Que faire du contrat quand le client a fini de payer ?
Marquez le crédit comme clôturé, confirmez au client qu'il n'y a plus de solde et libérez l'appareil du MDM. Conservez le contrat et l'historique aussi longtemps que la loi l'exige.
En résumé
Financer des téléphones depuis votre magasin est viable si vous le traitez pour ce que c'est : une activité de crédit. Il vous faut une politique écrite, un contrat clair, un calendrier de paiements fiable, une bonne connaissance des risques et un processus qui commence avant la remise de l'appareil et se termine à sa libération. Si vous voulez gérer clients, contrats, échéances et paiements sur une seule plateforme connectée au MDM, découvrez le système de recouvrement de Shalom Trust ou consultez nos tarifs.
Découvrir le système de recouvrement · Demander une démonstration