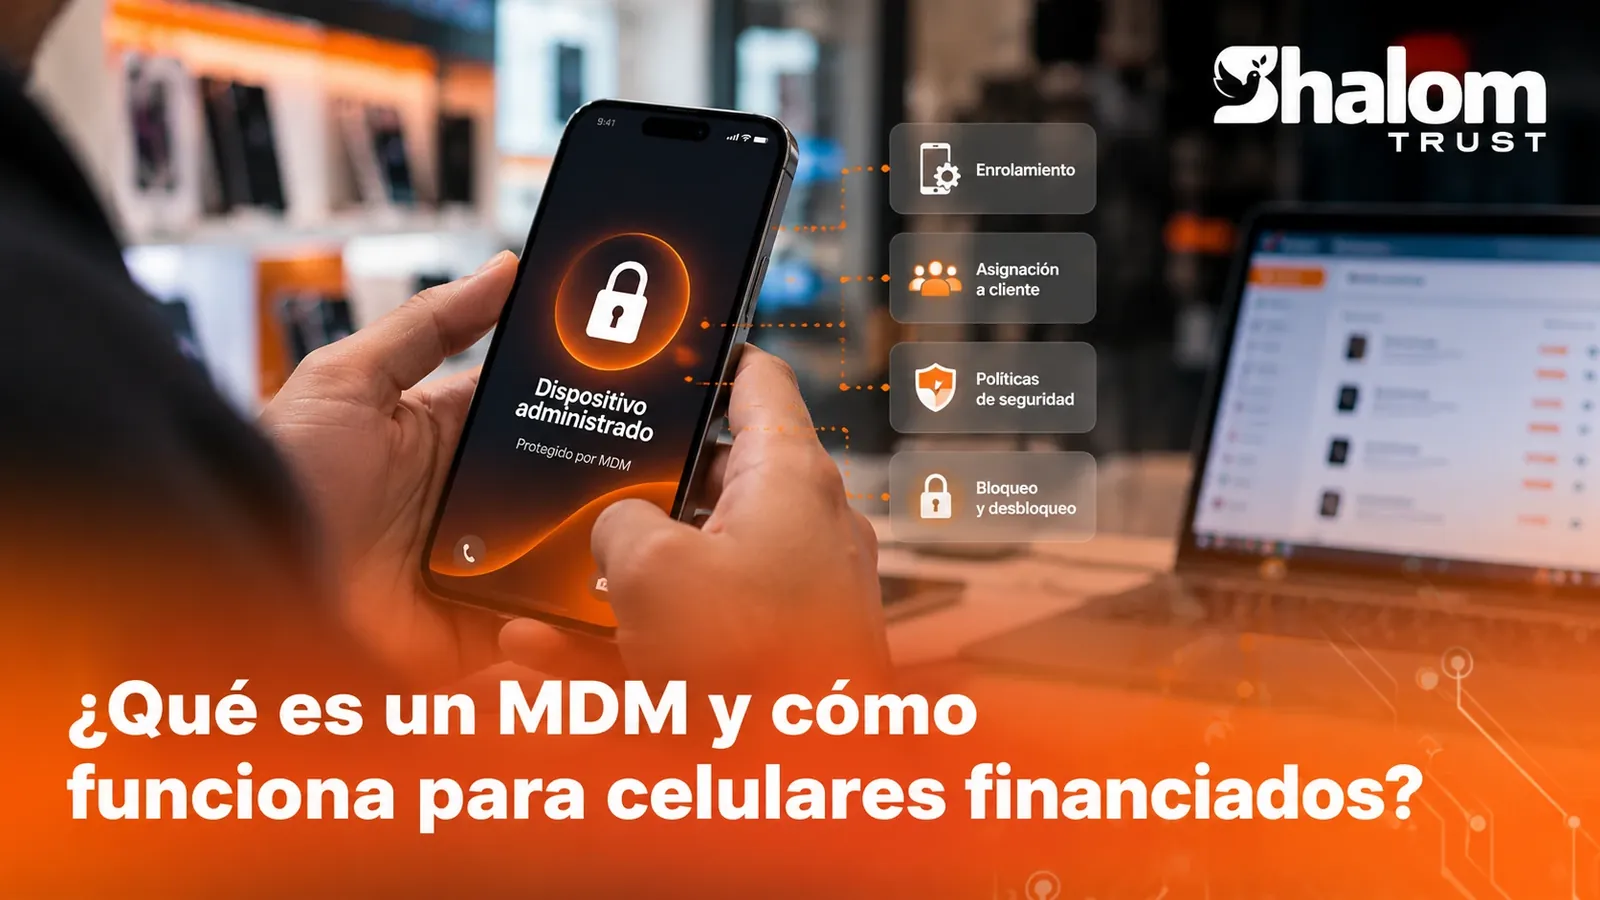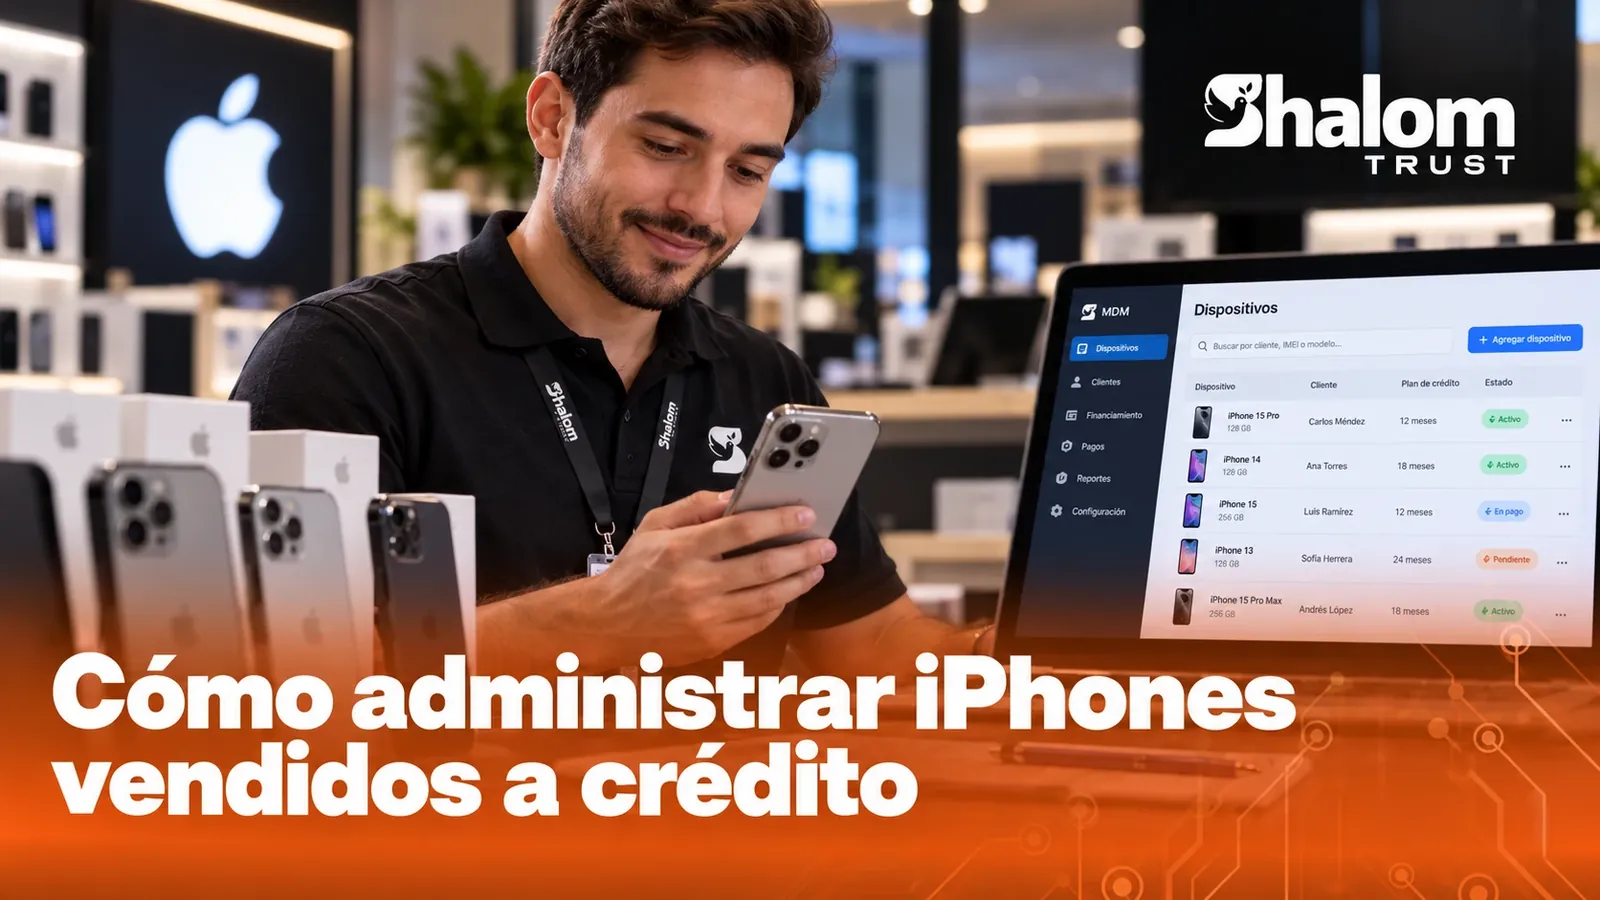
Vendre des iPhone à crédit est une opportunité très demandée. De l'arrivée de l'appareil en magasin jusqu'au dernier paiement du client, voici comment gérer chaque étape.
L'iPhone est l'un des appareils les plus demandés à crédit et aussi l'un de ceux qui conservent le mieux leur valeur, ce qui le rend intéressant à financer. Pour faire des iPhone vendus à crédit une ligne rentable, l'important est d'avoir un processus ordonné dès le premier jour, étape par étape.
Ce guide parcourt le cycle complet d'un iPhone financé, depuis son entrée en stock jusqu'à sa libération, et indique ce qu'il convient de faire à chaque étape.
Résumé : l'iPhone est préparé avant la remise, reste lié à son client et à son contrat, et il est administré à distance pendant toute la durée du crédit. Quand le client a fini de payer, l'appareil est libéré et lui appartient entièrement.
Le cycle d'un iPhone financé
1. Réception de l'appareil
À l'arrivée de l'iPhone au magasin, enregistrez-le dans le stock avec son numéro de série et son IMEI, et notez sa provenance.
2. Préparation
L'appareil est préparé en magasin avec un processus guidé, avant de configurer quoi que ce soit pour le client. Si l'iPhone est d'occasion, confirmez qu'il est libre des comptes de son ancien propriétaire.
3. Liaison au contrat
L'appareil est associé au client et à son contrat. Ce lien permet de savoir quel iPhone correspond à chaque dette. Les détails se trouvent dans comment lier un appareil financé à un contrat.
4. Remise
Le client se connecte avec son propre compte Apple pour utiliser ses applications et son iCloud. L'administration cohabite avec le compte personnel : le commerce ne voit ni les photos, ni les messages, ni le contenu de l'utilisateur.
5. Suivi pendant le crédit
Pendant toute la durée du contrat, le tableau de bord affiche l'état de chaque appareil à côté de l'état de son crédit.
6. Libération
Quand le client a fini de payer, l'appareil est retiré de l'administration et lui appartient entièrement.
Ce que vous pouvez faire sur un iPhone administré
- Bloquer et débloquer à distance, depuis votre tableau de bord.
- Protéger le profil d'administration, pour qu'il ne puisse pas être retiré depuis l'appareil.
- Consulter l'état de l'appareil à côté de celui de son crédit.
- Appliquer d'autres commandes prises en charge par Apple, comme des restrictions d'applications ou d'appareil photo, selon l'appareil.
Bonnes pratiques
- Préparez l'appareil avant que le client soit au magasin. La remise est ainsi rapide et sans précipitation.
- Expliquez au client ce que signifie un appareil administré. Faites-le par écrit dans le contrat.
- Gardez une trace de la libération. Remettre l'appareil libre à la fin du crédit est la meilleure façon de conclure la vente.
Erreurs fréquentes
- Remettre l'iPhone sans le préparer, « pour le faire plus tard ».
- Accepter des appareils d'occasion avec le Verrouillage d'activation d'une autre personne.
- Oublier la libération à la clôture du crédit.
Questions fréquentes
Le client peut-il utiliser son propre compte Apple ?
Oui. Le client utilise son compte pour ses applications et son iCloud. L'administration de l'organisation est indépendante de ce compte.
Quand l'iPhone est-il préparé ?
Pendant la vente, avant de le remettre. C'est pourquoi il convient d'avoir le processus prêt dans chaque magasin.
Que se passe-t-il si le client réinitialise l'iPhone ?
Un iPhone correctement préparé repasse sous administration lorsqu'il est reconfiguré.
Comment Shalom Trust y répond
Avec Shalom Trust, vous préparez chaque iPhone et iPad avec un processus guidé et vous l'administrez depuis votre tableau de bord, avec blocage et déblocage à distance. Découvrez-en plus dans MDM Apple ou demandez une démonstration.
Conclusion
Gérer des iPhone financés est une question d'ordre : préparer l'appareil, le lier au contrat, en assurer le suivi et le libérer à la fin. Avec ce processus, l'iPhone peut être une part rentable et sûre de votre portefeuille.