A inadimplência raramente se resolve no dia do atraso. Ela é prevenida na venda, detectada cedo e gerida com um processo ordenado. Veja como organizá-lo.
Em uma loja que vende celulares a crédito, a inadimplência não aparece do nada. Ela se forma a partir de parcelas que não cabem na renda do cliente, lembretes que nunca chegam, atrasos que ninguém olha a tempo e acordos que caem no esquecimento. A boa notícia é que quase todos esses pontos podem ser organizados com um processo claro.
Comece antes de vender
Parcelas que o cliente consiga pagar
A forma mais eficaz de evitar a inadimplência é não criá-la. Antes de aprovar uma venda, compare o valor da parcela com o que o cliente pode pagar de forma realista. Um plano ajustado à capacidade dele é um negócio melhor do que um plano mais curto que acaba em atraso.
Frequência alinhada com a renda
Se o cliente recebe por semana, uma parcela semanal parece mais natural do que uma mensal mais alta. Oferecer frequências semanais, quinzenais ou mensais, conforme ele recebe sua renda, reduz os esquecimentos e a falta de dinheiro no caixa.
Entrada
A entrada compromete o cliente desde o primeiro dia e reduz o saldo em risco. Defina uma política consistente: que percentual você pede, em quais aparelhos e em que casos faz exceções.
Dados completos desde o início
Muitos casos de inadimplência se complicam porque não há como localizar o cliente. Registre com cuidado seus dados de contato e uma referência, e confirme-os no momento da venda.
Lembretes que chegam a tempo
Um lembrete enviado antes do vencimento evita mais atrasos do que dez ligações depois. Uma sequência simples poderia ser:
- Um aviso alguns dias antes do vencimento.
- Um lembrete no próprio dia.
- Um acompanhamento se o pagamento não tiver sido registrado no dia seguinte.
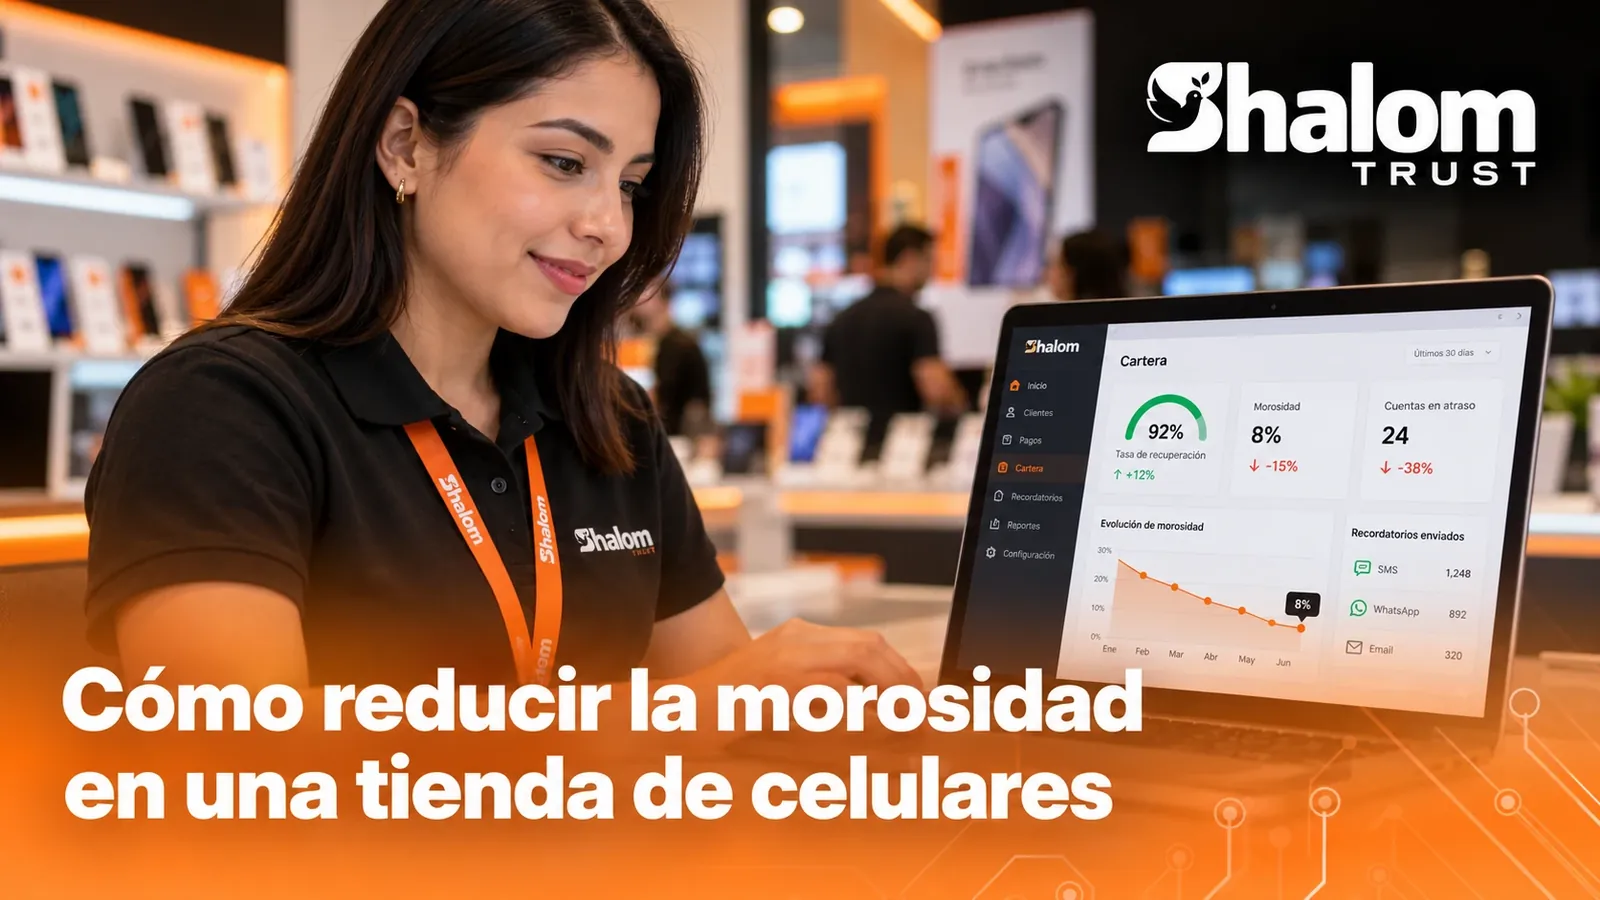
Organize a carteira por faixas de atraso
Nem todos os atrasos precisam da mesma resposta. Agrupar a carteira por dias de atraso permite decidir para quem ligar primeiro e com qual mensagem. Cada negócio define suas faixas; uma forma de organizá-las poderia ser:
| Faixa | Situação | Ação sugerida |
|---|---|---|
| Em dia | Sem parcelas vencidas | Lembretes preventivos |
| Atraso inicial | Poucos dias após o vencimento | Lembrete cordial e opções de pagamento |
| Atraso intermediário | O cliente não respondeu ao primeiro contato | Ligação pessoal e proposta de acordo |
| Atraso avançado | Várias parcelas sem pagar | Atendimento prioritário e aplicação da política combinada |
Revisar esta lista todos os dias, e não no fim do mês, é o que permite agir enquanto ainda é fácil resolver.
Promessas de pagamento: registre e cumpra
Quando um cliente diz "pago na sexta-feira", essa é uma informação valiosa. Registre-a com a data e o valor prometidos, e faça o acompanhamento nesse dia. Uma promessa que ninguém verifica é uma oportunidade perdida; uma promessa acompanhada costuma ser cumprida.
Um único histórico por cliente
Quem liga para um cliente em atraso deve ter à vista, em um só lugar:
- Seu contrato e plano de parcelas.
- Os pagamentos feitos e pendentes.
- As promessas de pagamento anteriores e se foram cumpridas.
- O aparelho vinculado e seu estado.
Com essa informação, a conversa é mais curta, mais justa e mais eficaz. Sem ela, cada ligação começa do zero.
Facilite o pagamento
Cada obstáculo para pagar é um motivo para atrasar. Ofereça as formas de pagamento que seus clientes realmente usam e registre cada pagamento assim que recebê-lo, para que o saldo e o estado do cliente estejam sempre atualizados.
Quando o atraso persiste
Se o cliente não responde aos lembretes nem às propostas de acordo, vale a política que ambas as partes assinaram. Na venda de celulares a crédito, essa política pode incluir a administração do aparelho por MDM. Explicamos isso em como funciona o bloqueio de celulares por falta de pagamento.
Meça para melhorar
Você não precisa de relatórios complicados para começar. Revise com regularidade quantos clientes estão em dia, quantos estão em cada faixa de atraso e quantas promessas de pagamento foram cumpridas. Esses números, próprios do seu negócio, dirão qual parte do processo ajustar.
Uma rotina diária de cobrança
A constância vale mais do que a intensidade. Uma rotina curta, todos os dias no mesmo horário, costuma dar melhores resultados do que um dia inteiro de ligações no fim do mês:
- Revise os pagamentos recebidos desde ontem e confirme que estão registrados.
- Veja as promessas de pagamento de hoje e contate quem não cumpriu.
- Percorra as faixas de atraso da menor para a maior: os atrasos recentes são os mais fáceis de resolver.
- Registre cada contato: o que foi conversado, o que foi combinado e quando é o próximo passo.
- Escale o que não avança conforme a política: mais dias de atraso, outra pessoa ou o próximo passo combinado.
O que dizer em cada contato
Mensagens curtas e concretas funcionam melhor. Estes são exemplos de tom que você pode adaptar ao seu negócio e aos seus canais:
- Antes do vencimento: "Olá, lembramos que sua parcela vence na sexta-feira. Você pode pagar na loja ou por transferência. Obrigado!"
- No vencimento: "Sua parcela vence hoje. Se já pagou, desconsidere esta mensagem."
- Primeiro atraso: "Vimos que sua parcela está pendente. Podemos ajudar a encontrar uma data para você se regularizar?"
- Depois de uma promessa não cumprida: "Na sexta-feira combinamos um pagamento que não foi registrado. Podemos conversar hoje para ver como resolver?"
Observe o que elas têm em comum: dizem o que está acontecendo, oferecem uma saída e não ameaçam. E se o cliente responde, a conversa passa para uma pessoa.
Acordos de pagamento sem perder o controle
Às vezes o cliente quer pagar, mas não consegue da forma prevista. Um acordo bem feito recupera tanto o pagamento quanto a relação:
- Por escrito: data, valor e forma de pagamento de cada novo compromisso.
- Realista: um acordo pequeno cumprido é melhor do que um grande não cumprido.
- Com acompanhamento: cada compromisso do acordo é uma promessa de pagamento revisada na data.
- Com limites: defina na política quantos acordos são permitidos por cliente e quem pode aprová-los.
Erros que aumentam a inadimplência
- Cobrar só no fim do mês. Quando você olha, o atraso já tem várias semanas.
- Registrar pagamentos com atraso. O cliente que pagou e recebe uma cobrança perde a confiança; o que não pagou e não é contatado perde a urgência.
- Tratar todos os atrasos da mesma forma. Um dia de atraso não merece a mesma mensagem que um mês.
- Depender da memória do vendedor. Se a informação está em um caderno ou em um chat pessoal, ela se perde quando essa pessoa não está.
- Não fechar o ciclo. Quem termina de pagar merece uma confirmação e, no caso dos celulares, a liberação do aparelho.
Perguntas frequentes
Com que frequência enviar lembretes?
O suficiente para que o cliente não esqueça, sem sobrecarregá-lo. Uma sequência antes do vencimento, no dia e logo depois costuma bastar. Ajuste a frequência conforme a resposta dos seus clientes.
Convém cobrar multa por atraso?
Depende da sua política e, sobretudo, do que a lei do seu país permite. Se aplicar, deve constar no contrato e ser explicada na venda.
O que faço com um cliente que não responde?
Siga a política combinada: contato pelos canais registrados, pela referência que ele deixou e, se o contrato previr, medidas no aparelho. Registre cada tentativa.
Quando uma dívida é baixada como perda?
Cada negócio define quando um crédito passa para a carteira baixada, com critérios contábeis e legais. O importante é que a decisão seja explícita e registrada, e não que a dívida simplesmente fique esquecida.
Em resumo
Reduzir a inadimplência é uma soma de hábitos: vender com parcelas razoáveis, lembrar a tempo, priorizar por faixas, acompanhar as promessas de pagamento e manter toda a informação do cliente em um só lugar. Para ver como organizamos carteira, pagamentos e promessas em uma única plataforma, conheça o sistema de cobrança da Shalom Trust.