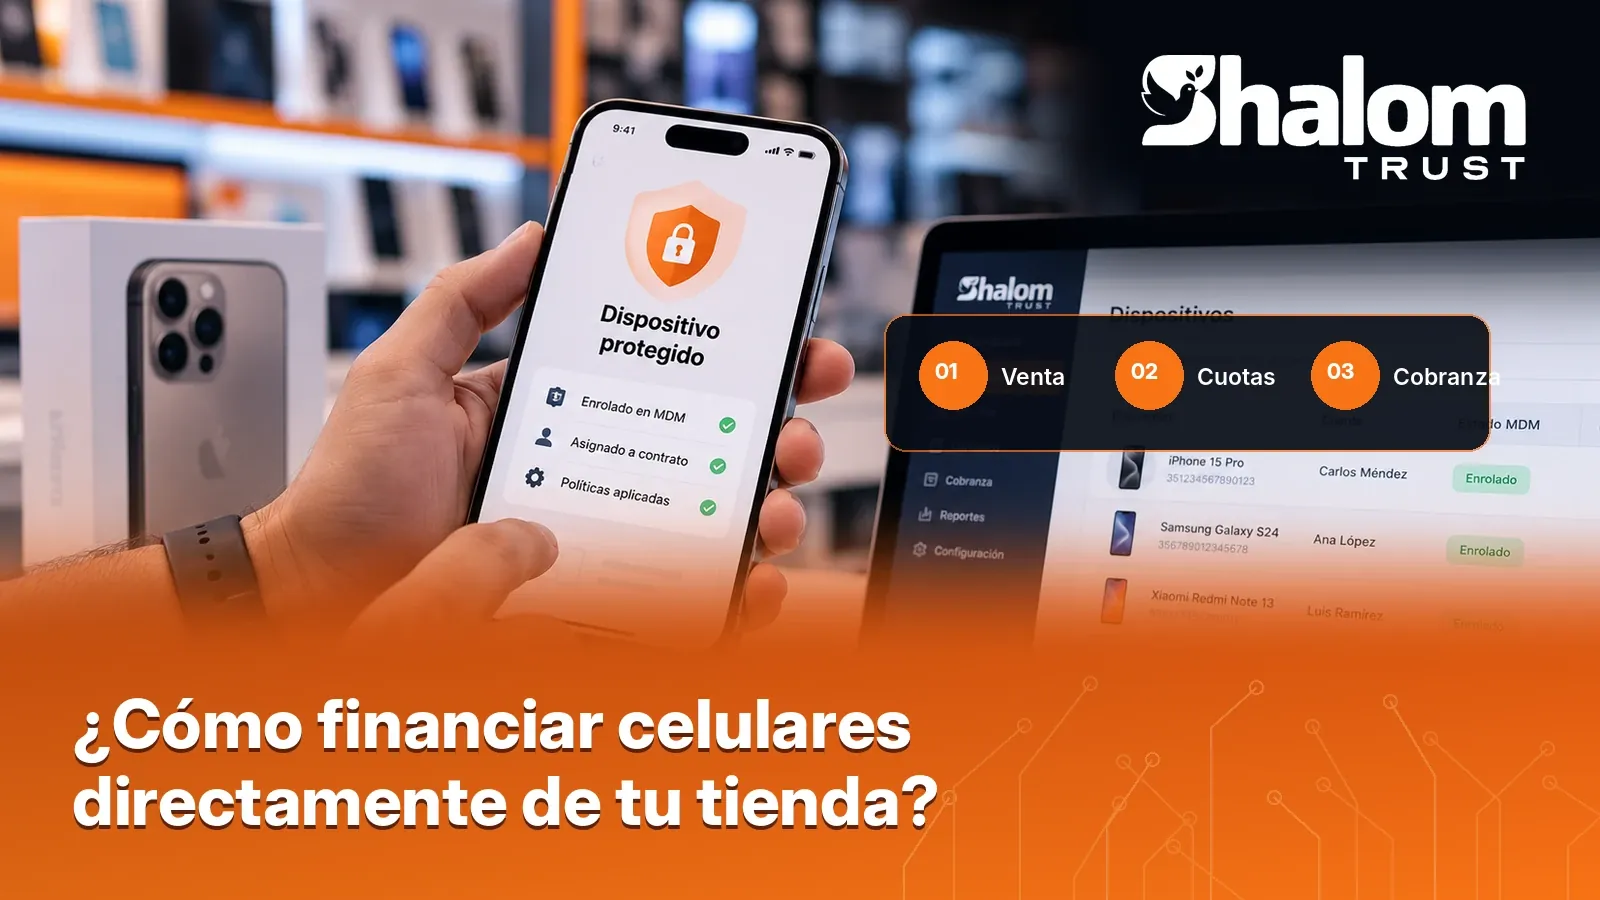
Financiar por conta própria os celulares que você vende pode abrir espaço para mais clientes, mas exige um processo claro do início ao fim. Revisamos contrato, calendário, riscos e operação.
Muitos clientes querem um celular novo, mas não podem pagá-lo à vista. Oferecer seu próprio financiamento em parcelas permite atender esse público sem depender de um banco ou de uma financeira. Em troca, a loja assume um novo papel: já não vende apenas aparelhos, também administra créditos. Este guia reúne o que você deve ter resolvido antes de começar.
1. Defina sua política de crédito
A política é o conjunto de regras que você aplicará a todos os clientes. Tê-la por escrito evita decisões improvisadas no balcão:
- Requisitos: que documentos você pede e como verifica a identidade e os dados de contato.
- Entrada: se você a exige e de quanto, talvez diferente conforme o valor do aparelho.
- Prazos e frequências: quantas parcelas você oferece e com que periodicidade (semanal, quinzenal ou mensal).
- Limites: valor máximo financiado por cliente e quantos créditos ativos ele pode ter ao mesmo tempo.
- Atrasos: o que acontece em cada etapa de atraso e quais encargos, se houver, a lei permite.
2. Um contrato claro
O contrato protege as duas partes. Deve deixar por escrito, em linguagem que o cliente entenda:
- Os dados do cliente e do aparelho, incluindo seu identificador.
- O preço total, a entrada, o número de parcelas, seu valor e suas datas.
- Os encargos por atraso, se houver e se a lei permitir.
- Que o aparelho é administrado por MDM enquanto durar o crédito, quais ações podem ser aplicadas se o cliente não pagar e como são revertidas.
- Como e quando o aparelho é liberado ao ser quitado.
- Os canais para pagar e para entrar em contato com a loja.
Uma assinatura, física ou eletrônica, e uma cópia para o cliente completam o processo.
3. O calendário de pagamentos
Cada venda gera um calendário: uma lista de parcelas com seus valores e datas. Esse calendário é a base de todo o resto, porque dele saem os lembretes, os saldos e o estado do cliente. Montá-lo à mão em uma planilha funciona com poucos clientes, mas fica frágil quando as vendas crescem. O ideal é que cada pagamento registrado atualize automaticamente o saldo pendente e a próxima parcela.
4. Conheça os riscos
Financiar significa assumir riscos que não existem na venda à vista. Tê-los presentes permite se preparar:
| Risco | Em que consiste | Como mitigar |
|---|---|---|
| Inadimplência | O cliente deixa de pagar as parcelas | Parcelas ajustadas, lembretes e acompanhamento precoce |
| Fraude de identidade | Alguém compra com dados de outra pessoa | Verificar documentos e contatos na venda |
| Perda do aparelho | O aparelho é perdido ou roubado | Políticas claras no contrato e administração por MDM |
| Liquidez | O dinheiro entra em parcelas, não de uma vez | Calcular quanto capital você pode destinar ao crédito |
| Desordem operacional | Pagamentos sem registrar, dados dispersos | Um único sistema para clientes, parcelas e pagamentos |
5. Proteja o aparelho desde a entrega
Na venda de celulares a crédito, o próprio aparelho faz parte da garantia. Por isso, antes de entregá-lo, convém inscrevê-lo em um MDM e vinculá-lo ao contrato do cliente. Assim, se o crédito entrar em inadimplência, a loja pode aplicar as ações combinadas, e ao ser quitado pode liberar o aparelho. Para entender como funciona, comece por o que é um MDM e como funciona em celulares financiados.
6. A operação do dia a dia
Um programa de financiamento ordenado segue sempre o mesmo caminho:
- Solicitação: o cliente fornece seus dados e documentos.
- Avaliação: a loja aplica sua política e decide.
- Contrato e entrada: o contrato é assinado e a entrada, se houver, é cobrada.
- Preparação do aparelho: inscrição no MDM e vinculação ao contrato.
- Entrega: o cliente leva o aparelho e sua cópia do contrato.
- Cobrança: lembretes, registro de pagamentos e acompanhamento de atrasos.
- Encerramento: ao pagar a última parcela, o aparelho é liberado e o crédito é encerrado.
Cada passo que fica registrado é um problema a menos quando algo dá errado.
7. Comece pequeno e ajuste
Não é preciso lançar o programa em todas as filiais de uma vez. Começar com um grupo de aparelhos e clientes permite ajustar a política, os prazos e o processo de cobrança com seus próprios dados antes de crescer. Para a parte de acompanhamento, será útil como reduzir a inadimplência em uma loja de celulares.
Como calcular a parcela
O cálculo básico é simples, embora cada negócio decida se aplica e como aplica juros ou encargos, sempre dentro do que a lei permite. Sem juros, a conta é:
- Preço do aparelho menos a entrada = valor financiado.
- Valor financiado dividido pelo número de parcelas = valor de cada parcela.
Por exemplo, com números redondos e sem juros: se um aparelho custa 300 e o cliente dá 60 de entrada, o valor financiado é 240; em 12 parcelas mensais, cada uma seria de 20. Pago em parcelas quinzenais no mesmo período, seriam 24 parcelas de 10. Esses valores servem apenas para ilustrar a conta; não são uma recomendação de preços ou prazos.
Que dados registrar em cada venda
Um crédito bem documentado é mais fácil de cobrar e gera menos disputas. Em cada venda, convém registrar:
- Cliente: nome completo, documento de identidade, telefone, endereço e uma referência de contato.
- Aparelho: marca, modelo e identificador (IMEI ou número de série).
- Condições: preço, entrada, número de parcelas, frequência, datas e encargos, se houver.
- Contrato: a versão assinada e a data da assinatura.
- Administração do aparelho: que foi inscrito no MDM e vinculado ao contrato.
- Responsável: quem fez a venda e quem aprovou o crédito.
Indicadores para acompanhar o programa
Você não precisa de um painel complexo para saber se o programa vai bem. Com estes indicadores, calculados com seus próprios dados, você terá uma visão clara:
- Carteira em dia: que parte dos créditos ativos não tem parcelas vencidas.
- Carteira por faixas de atraso: quantos clientes há em cada faixa e como isso muda semana a semana.
- Promessas de pagamento cumpridas: das promessas registradas, quantas foram cumpridas.
- Créditos encerrados: quantos clientes terminaram de pagar e se seus aparelhos foram liberados.
- Capital comprometido: quanto dinheiro você tem imobilizado em aparelhos ainda em pagamento.
Revise-os com a mesma frequência com que toma decisões: se você ajusta a política todo mês, olhe os indicadores todo mês.
Perguntas frequentes
Preciso de licença para vender a crédito?
Depende do país. Em alguns, oferecer crédito ao consumidor exige registro ou autorização e está sujeito a regras sobre juros e contratos. Consulte um assessor jurídico antes de lançar o programa.
Posso financiar aparelhos usados?
Sim, com as mesmas regras, mas verifique antes se o aparelho pode ser inscrito no seu MDM: que esteja livre das contas do dono anterior e que o modelo faça parte do seu catálogo confirmado.
O que acontece se o cliente quiser antecipar o pagamento?
Defina na política se é permitido e como o saldo é recalculado. Um sistema que registra cada pagamento no calendário de parcelas resolve isso sem cálculos manuais.
O que faço com o contrato quando o cliente termina de pagar?
Marque o crédito como encerrado, confirme ao cliente que não há saldo pendente e libere o aparelho do MDM. Guarde o contrato e o histórico pelo tempo que a lei exigir.
Em resumo
Financiar celulares na sua loja é viável se você tratar isso como o que é: um negócio de crédito. Você precisa de uma política por escrito, um contrato claro, um calendário de pagamentos confiável, consciência dos riscos e um processo que começa antes de entregar o aparelho e termina quando ele é liberado. Se quiser administrar clientes, contratos, parcelas e pagamentos em uma única plataforma conectada ao MDM, conheça o sistema de cobrança da Shalom Trust ou confira nossos planos.