Um MDM permite administrar celulares à distância. Explicamos como funciona, o que permite fazer e o que muda quando os aparelhos são vendidos a crédito.
Se você vende celulares parcelados, cedo ou tarde surge a mesma pergunta: como manter o controle de um aparelho que já está nas mãos do cliente, mas que ainda não foi pago por completo? A resposta quase sempre passa por um MDM. Neste guia explicamos o que é, como protege a sua carteira e o que diferencia um MDM corporativo de um pensado para o financiamento.
O que é um MDM
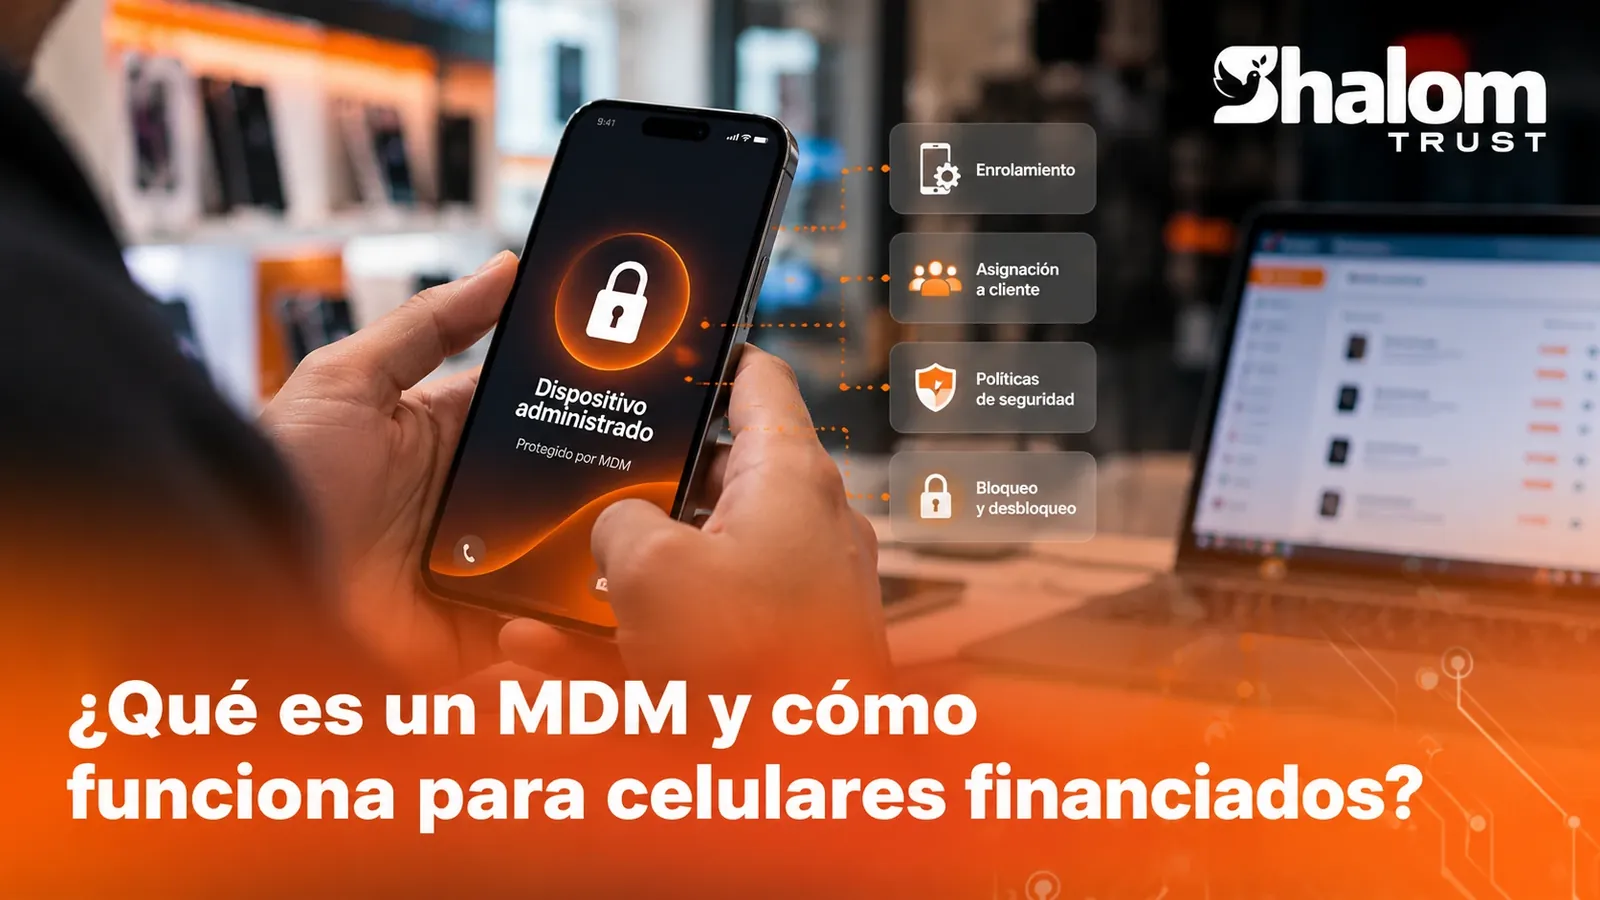
MDM significa Mobile Device Management, ou gestão de dispositivos móveis. É um sistema que permite a uma organização configurar, acompanhar e executar ações em celulares e tablets à distância, a partir de um painel central, sem ter o aparelho em mãos.
As empresas o usam há anos para administrar os telefones de seus funcionários. Esses mesmos recursos servem para um comércio que vende a crédito, com uma diferença importante que veremos adiante.
Como funciona
No painel, o comércio vê seus aparelhos e decide o que fazer com cada um. Quando uma pessoa autorizada ordena uma ação, ou uma regra automática a dispara, a plataforma a envia ao celular, que a aplica assim que estiver conectado.
Tudo isso acontece sem que você toque no aparelho nem precise pedir nada ao cliente: a ação sai do seu painel e fica registrada.
Como um aparelho é protegido
A proteção começa na loja. Antes de entregar o celular, o aparelho é inscrito no MDM. Em uma plataforma pensada para o financiamento, esse é um processo guiado que sua equipe segue passo a passo, tanto no Android quanto no iPhone e no iPad.
A partir desse momento, o aparelho fica ligado ao seu cliente e ao seu contrato. Fazer isso durante a venda, antes que o cliente configure suas contas pessoais, é o que transforma o telefone em uma garantia real do crédito.
MDM genérico vs. MDM para financiamento
Um MDM corporativo responde à pergunta "como administro os celulares da minha empresa?". Um comércio que vende a crédito também precisa responder "o que faço com este aparelho conforme os pagamentos deste cliente?".
| Aspecto | MDM corporativo | MDM orientado ao financiamento |
|---|---|---|
| Para quem é o aparelho | Um funcionário da empresa | Um cliente que está pagando por ele |
| O que motiva as ações | Políticas de TI | Políticas de TI e situação do crédito |
| Ligação com outros dados | Usuário e departamento | Cliente, contrato, parcelas e pagamentos |
| Bloqueio | Por perda ou roubo | Também por inadimplência, com regras acordadas |
| Desbloqueio | Manual, pela TI | Ao confirmar o pagamento ou por autorização |
A diferença prática é a conexão entre o aparelho e a cobrança. Se o MDM vive em um sistema e os pagamentos em outro, alguém precisa cruzar essa informação à mão todos os dias. Quando estão integrados, cada aparelho fica ligado ao seu contrato e as ações podem seguir regras: quantos dias de atraso são tolerados, em que horário se pode agir, quem autoriza um desbloqueio excepcional.
Um MDM não substitui uma boa política de crédito: ele a aplica de forma ordenada e verificável.
Quais ações um MDM permite
As ações de um MDM para financiamento se dividem em quatro grupos:
- Configuração: exigir um código de desbloqueio ou impedir a alteração de determinados ajustes.
- Aplicativos: instalar os aplicativos de que o aparelho precisa ou impedir sua desinstalação.
- Informação: consultar o modelo e a última vez que o aparelho se conectou.
- Ações remotas: bloquear e desbloquear o aparelho à distância.
O ciclo de vida de um aparelho financiado
Do ponto de vista da loja, um celular vendido a crédito passa por estas etapas:
- Entrada no estoque. O aparelho é registrado com seu identificador (IMEI ou número de série).
- Venda e contrato. São registrados o cliente, o plano de parcelas e o acordo de que o aparelho será administrado enquanto durar o crédito.
- Inscrição. O aparelho é inscrito no MDM antes da entrega.
- Vinculação. O aparelho é associado ao cliente e ao contrato. A partir daí, seu estado e o estado dos pagamentos são vistos juntos.
- Uso normal. Enquanto o cliente paga, ele usa seu aparelho normalmente.
- Atraso e regularização. Se houver atraso, são aplicados os lembretes e, quando for o caso, as ações acordadas. Quando o cliente paga, elas são revertidas.
- Liberação. Ao pagar a última parcela, o aparelho deixa de ser administrado e passa a ser totalmente do cliente.
A última etapa é tão importante quanto a primeira: um cliente que termina de pagar e recebe seu aparelho livre é um cliente que volta a comprar de você.
Erros comuns ao começar
- Inscrever depois da entrega. A inscrição é feita durante a venda, com o aparelho ainda na loja.
- Não registrar o identificador do aparelho. Sem IMEI ou número de série vinculado ao contrato, qualquer reclamação vira discussão.
- Esquecer a liberação. O cliente que terminou de pagar merece um aparelho livre sem precisar pedir.
Perguntas frequentes
O cliente sabe que o aparelho é administrado?
Deveria saber. A administração precisa ser explicada e aceita no contrato. Ocultá-la não é apenas uma má prática: pode ser ilegal, dependendo do país.
O MDM pode ser removido pelos ajustes?
Um aparelho bem inscrito continua protegido: o cliente não consegue remover a administração como se fosse um aplicativo qualquer.
O que acontece se o cliente restaurar o celular de fábrica?
No Android, o bloqueio de duas camadas da Shalom Trust mantém o aparelho protegido mesmo que o cliente o restaure de fábrica.
O que acontece se o aparelho ficar sem internet?
A ordem não se perde: ela é aplicada assim que o aparelho se reconecta.
O MDM pode ver as fotos ou mensagens do cliente?
Não. Um MDM foi feito para administrar o aparelho, não para ler seu conteúdo pessoal. Explique isso no contrato: a transparência gera confiança no cliente.
O que procurar em uma plataforma
- Conexão com a cobrança: estado do crédito e do aparelho visíveis juntos.
- Regras configuráveis: dias de atraso, horários permitidos e exceções definidos pelo seu negócio.
- Desbloqueio ao pagar: para que o cliente recupere o aparelho sem complicações.
- Registro de ações: cada bloqueio ou desbloqueio deve ficar com data, motivo e responsável.
- Contrato com o cliente: a administração do aparelho deve ser informada e aceita por escrito. Tratamos disso em como funciona o bloqueio de celulares por falta de pagamento.
Em resumo
Um MDM é a ferramenta que permite administrar um celular à distância e proteger o aparelho enquanto durar o crédito. Para um comércio que vende a crédito, o que faz a diferença é ter o MDM conectado a clientes, contratos e pagamentos. Para ver como resolvemos isso no Android, conheça o MDM Android da Shalom Trust; para iPhone e iPad, o MDM Apple.