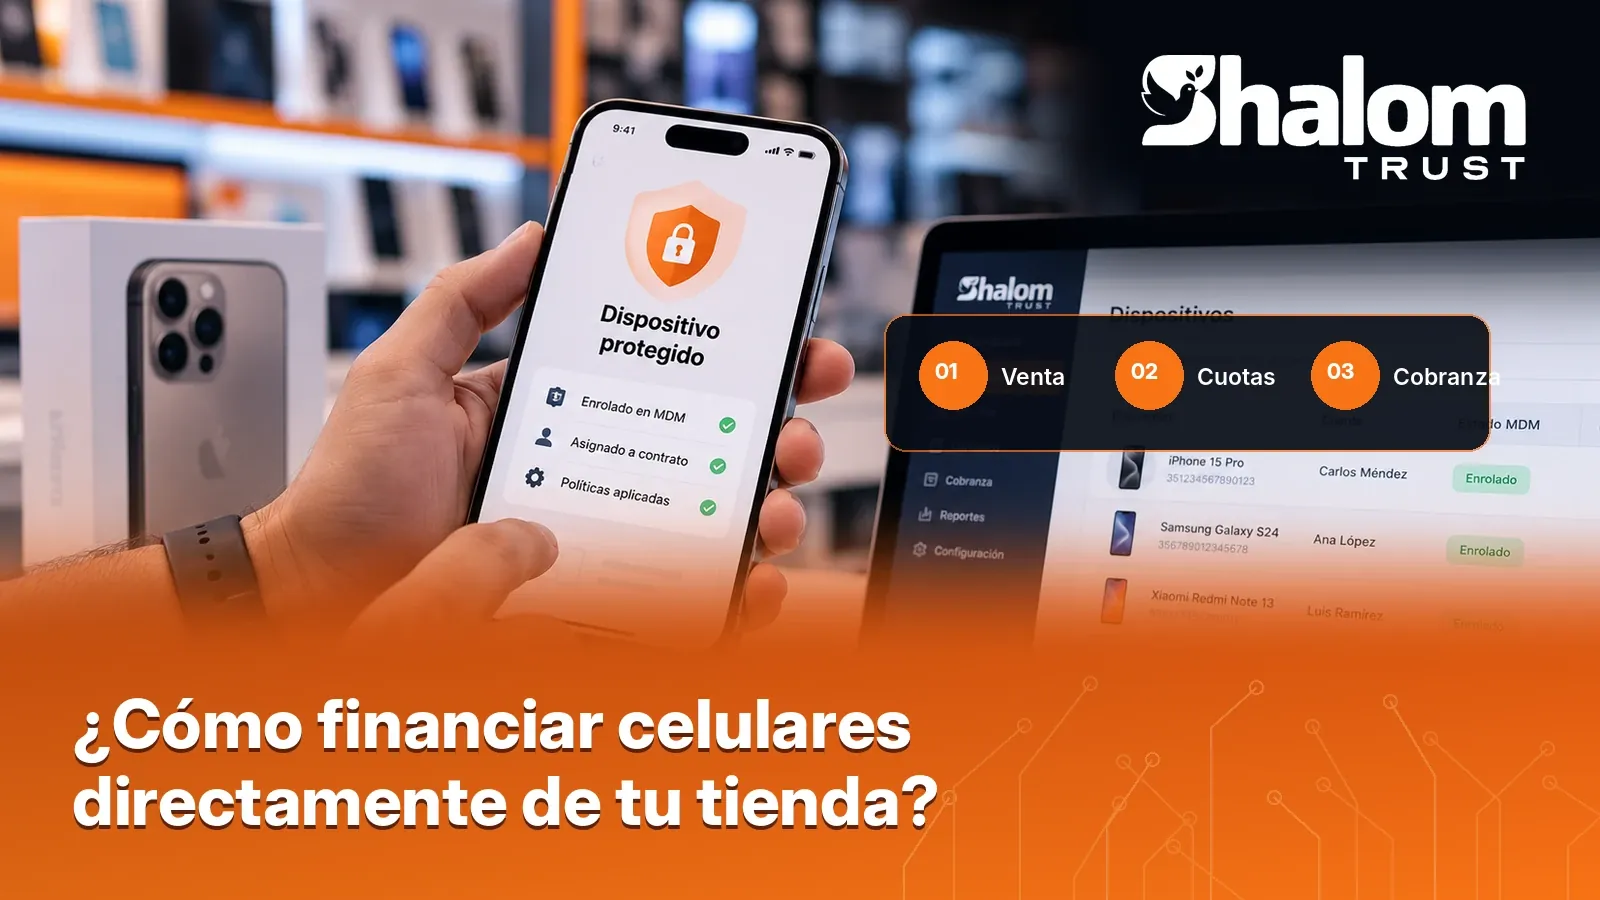
Financiar tú mismo los celulares que vendes puede abrirte a más clientes, pero exige un proceso claro de principio a fin. Repasamos contrato, calendario, riesgos y operación.
Muchos clientes quieren un celular nuevo pero no pueden pagarlo de contado. Ofrecer financiamiento propio, en cuotas, permite atender a ese público sin depender de un banco o una financiera. A cambio, la tienda asume un papel nuevo: deja de solo vender equipos y pasa también a administrar créditos. Esta guía recorre lo que conviene tener resuelto antes de empezar.
1. Define tu política de crédito
La política es el conjunto de reglas que aplicarás a todos los clientes. Escribirla evita decisiones improvisadas en el mostrador:
- Requisitos: qué documentos pides y cómo verificas la identidad y los datos de contacto.
- Pago inicial: si lo exiges y de cuánto, quizás distinto según el valor del equipo.
- Plazos y frecuencias: cuántas cuotas ofreces y con qué frecuencia (semanal, quincenal o mensual).
- Límites: valor máximo financiado por cliente y cuántos créditos activos puede tener a la vez.
- Atrasos: qué pasa en cada etapa de atraso y qué cargos, si los hay, permite la ley.
2. Un contrato claro
El contrato protege a las dos partes. Debería dejar por escrito, en un lenguaje que el cliente entienda:
- Los datos del cliente y del equipo, incluido su identificador.
- El precio total, el pago inicial, el número de cuotas, su valor y sus fechas.
- Los cargos por atraso, si existen y la ley los permite.
- Que el equipo está administrado mediante un MDM mientras dure el crédito, qué acciones se pueden aplicar si no paga y cómo se revierten.
- Cómo y cuándo se libera el equipo al terminar de pagar.
- Los canales para pagar y para comunicarse con la tienda.
Una firma, física o electrónica, y una copia para el cliente cierran el proceso.
3. El calendario de pagos
Cada venta genera un calendario: una lista de cuotas con su monto y su fecha. Ese calendario es la base de todo lo demás, porque de él salen los recordatorios, los saldos y el estado del cliente. Generarlo a mano en una hoja de cálculo funciona con pocos clientes, pero se vuelve frágil cuando crecen las ventas. Conviene que cada pago registrado actualice automáticamente el saldo pendiente y la próxima cuota.
4. Conoce los riesgos
Financiar implica asumir riesgos que no existen en la venta de contado. Tenerlos presentes permite prepararse:
| Riesgo | En qué consiste | Cómo mitigarlo |
|---|---|---|
| Impago | El cliente deja de pagar sus cuotas | Cuotas a su medida, recordatorios y seguimiento temprano |
| Fraude de identidad | Alguien compra con datos ajenos | Verificar documentos y datos de contacto en la venta |
| Pérdida del equipo | El equipo se pierde o es robado | Políticas claras en el contrato y administración MDM |
| Liquidez | El dinero del equipo entra en cuotas, no de golpe | Calcular cuánto capital puedes destinar al crédito |
| Desorden operativo | Pagos sin registrar, datos dispersos | Un solo sistema para clientes, cuotas y pagos |
5. Protege el equipo desde la entrega
En la venta de celulares a crédito, el propio equipo es parte de la garantía. Por eso, antes de entregarlo, conviene inscribirlo en un MDM y vincularlo al contrato del cliente. Así, si el crédito entra en mora, la tienda puede aplicar las acciones acordadas, y al terminar de pagar puede liberar el equipo. Si quieres entender cómo funciona por dentro, empieza por qué es un MDM y cómo funciona para celulares financiados.
6. La operación del día a día
Un programa de financiamiento ordenado sigue siempre el mismo recorrido:
- Solicitud: el cliente entrega sus datos y documentos.
- Evaluación: la tienda aplica su política y decide.
- Contrato y pago inicial: se firma y se cobra la prima, si la hay.
- Preparación del equipo: inscripción en el MDM y vínculo con el contrato.
- Entrega: el cliente se lleva el equipo y su copia del contrato.
- Cobranza: recordatorios, registro de pagos y seguimiento de atrasos.
- Cierre: al pagar la última cuota, el equipo se libera y el crédito se cierra.
Cada paso que queda registrado es un problema menos cuando algo sale mal.
7. Empieza pequeño y ajusta
No hace falta lanzar el programa en todas las sucursales a la vez. Empezar con un grupo de equipos y clientes permite ajustar la política, los plazos y el proceso de cobranza con datos propios antes de crecer. Para la parte de seguimiento, te será útil cómo reducir la morosidad en una tienda de celulares.
Cómo calcular la cuota
El cálculo básico es sencillo, aunque cada negocio decide si aplica intereses o cargos y cómo, siempre dentro de lo que permita la ley. Sin intereses, la cuenta es:
- Precio del equipo menos el pago inicial = monto financiado.
- Monto financiado dividido entre el número de cuotas = valor de cada cuota.
Por ejemplo, con números redondos y sin intereses: si un equipo cuesta 300 y el cliente da un pago inicial de 60, el monto financiado es 240; en 12 cuotas mensuales, cada una sería de 20. Si se pagara en cuotas quincenales durante el mismo plazo, serían 24 cuotas de 10. Son cifras solo para ilustrar la cuenta, no una recomendación de precios ni de plazos.
Qué datos registrar en cada venta
Un crédito bien documentado se cobra mejor y se discute menos. En cada venta conviene registrar:
- Cliente: nombre completo, documento de identidad, teléfono, dirección y una referencia de contacto.
- Equipo: marca, modelo e identificador (IMEI o número de serie).
- Condiciones: precio, pago inicial, número de cuotas, frecuencia, fechas y cargos, si los hay.
- Contrato: la versión firmada y la fecha de firma.
- Administración del equipo: que quedó inscrito en el MDM y vinculado al contrato.
- Responsable: quién hizo la venta y quién aprobó el crédito.
Indicadores para seguir el programa
No necesitas un tablero complejo para saber si el programa va bien. Con estos indicadores, calculados con tus propios datos, tienes una visión clara:
- Cartera al día: qué parte de los créditos activos no tiene cuotas vencidas.
- Cartera por tramos de atraso: cuántos clientes hay en cada tramo y cómo cambia semana a semana.
- Cumplimiento de promesas de pago: de las promesas registradas, cuántas se cumplieron.
- Créditos cerrados: cuántos clientes terminaron de pagar y si sus equipos se liberaron.
- Capital comprometido: cuánto dinero tienes en equipos que todavía se están pagando.
Revísalos con la misma frecuencia con la que tomas decisiones: si ajustas la política cada mes, mira los indicadores cada mes.
Preguntas frecuentes
¿Necesito una licencia para vender a crédito?
Depende del país. En algunos, ofrecer crédito al consumidor exige registro o autorización y está sujeto a normas sobre intereses y contratos. Consulta con un asesor legal antes de lanzar el programa.
¿Puedo financiar equipos usados?
Sí, con las mismas reglas, pero verifica antes que el equipo se pueda inscribir en tu MDM: que esté libre de cuentas de su dueño anterior y que el modelo esté en tu catálogo confirmado.
¿Qué pasa si el cliente quiere pagar por adelantado?
Define en la política si se permite y cómo se recalcula el saldo. Un sistema que registra cada pago contra el calendario de cuotas lo resuelve sin cálculos a mano.
¿Qué hago con el contrato cuando el cliente termina de pagar?
Marca el crédito como cerrado, confirma al cliente que no tiene saldo pendiente y libera el equipo del MDM. Conserva el contrato y el historial durante el tiempo que exija la ley.
En resumen
Financiar celulares desde tu tienda es viable si lo tratas como lo que es: un negocio de crédito. Necesitas una política escrita, un contrato claro, un calendario de pagos confiable, conciencia de los riesgos y un proceso que empiece antes de entregar el equipo y termine al liberarlo. Si quieres llevar clientes, contratos, cuotas y pagos en una misma plataforma conectada al MDM, conoce el sistema de cobranza de Shalom Trust o revisa nuestros planes.