Un MDM permite administrar celulares a distancia. Te explicamos cómo funciona, qué permite hacer y qué cambia cuando los equipos se venden a crédito.
Si vendes celulares en cuotas, tarde o temprano aparece la misma pregunta: ¿cómo mantengo el control de un equipo que ya está en manos del cliente, pero que todavía no se ha terminado de pagar? La respuesta casi siempre pasa por un MDM. En esta guía explicamos qué es, cómo protege tu cartera y qué diferencia a un MDM corporativo de uno pensado para el financiamiento.
Qué es un MDM
MDM son las siglas de Mobile Device Management, administración de dispositivos móviles. Es un sistema que permite a una organización configurar, supervisar y ejecutar acciones sobre celulares y tabletas a distancia, desde un panel central, sin tener el equipo en la mano.
Las empresas lo usan desde hace años para administrar los teléfonos de sus empleados. Las mismas capacidades sirven a un comercio que vende a crédito, con una diferencia importante que veremos más abajo.
Cómo funciona
Desde el panel, el comercio ve sus equipos y decide qué hacer con cada uno. Cuando una persona autorizada ordena una acción, o cuando la ordena una regla automática, la plataforma la envía al teléfono, que la aplica en cuanto está conectado.
Todo esto ocurre sin que tengas que tocar el equipo ni pedirle nada al cliente: la acción sale de tu panel y queda registrada.
Cómo queda protegido un equipo
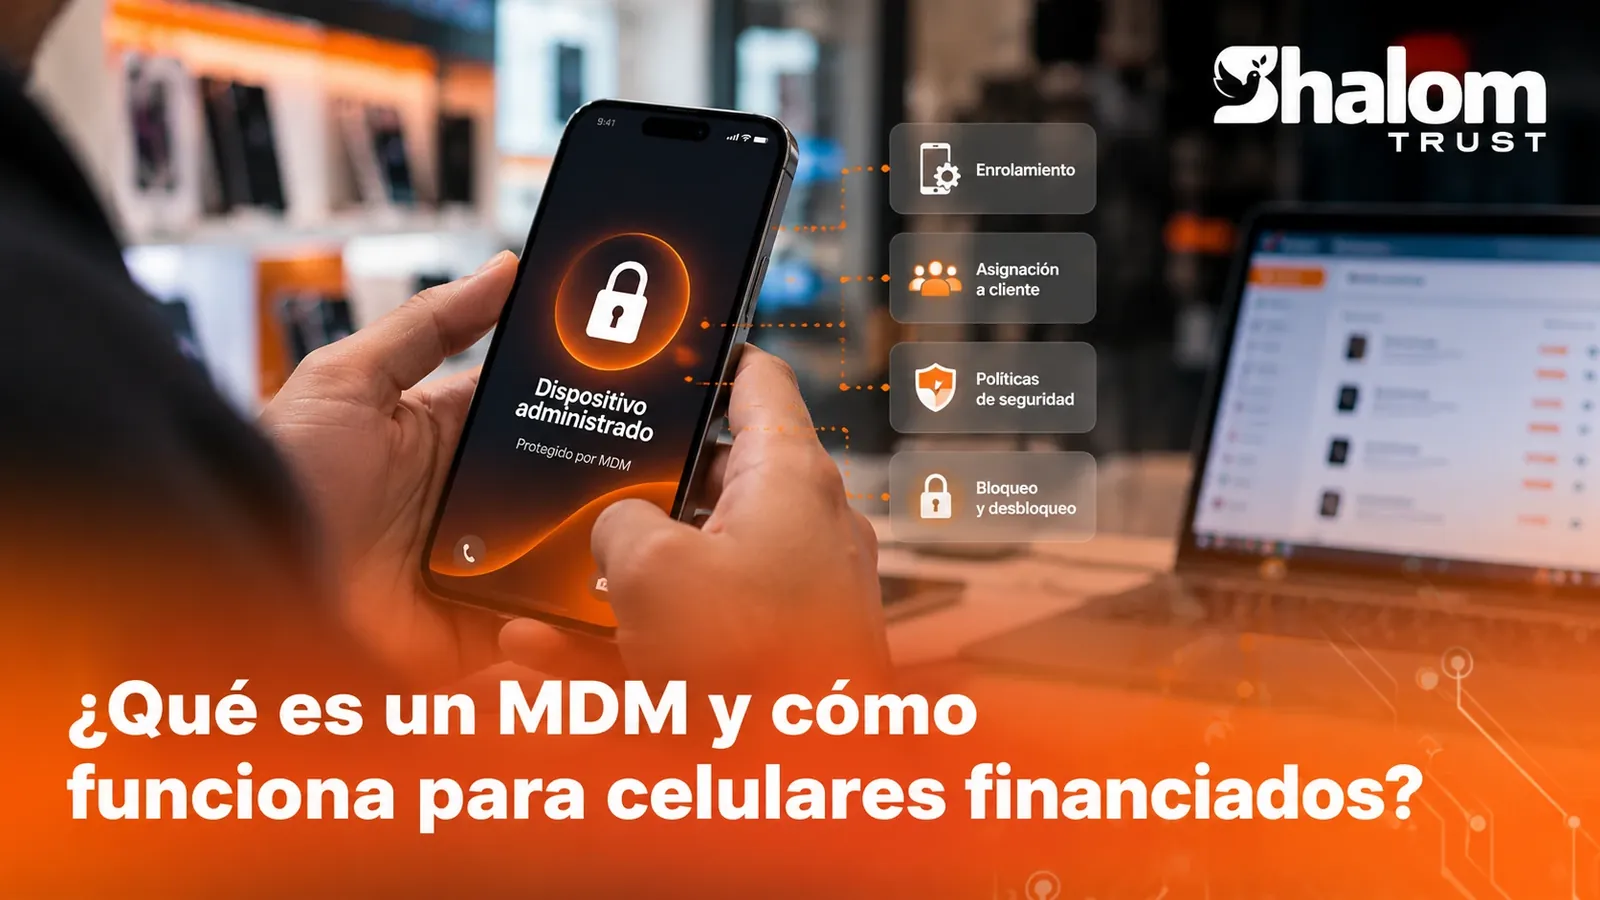
La protección empieza en la tienda. Antes de entregar el celular, el equipo se inscribe en el MDM (también se dice enrolar). En una plataforma pensada para financiar, es un proceso guiado que tu personal sigue paso a paso, tanto en Android como en iPhone y iPad.
Desde ese momento, el equipo queda ligado a su cliente y a su contrato. Hacerlo durante la venta, antes de que el cliente configure sus cuentas personales, es lo que convierte al teléfono en una garantía real del crédito.
MDM general frente a MDM para financiamiento
Un MDM corporativo responde a la pregunta "¿cómo administro los teléfonos de mi empresa?". Un comercio que vende a crédito necesita además responder a "¿qué hago con este equipo según cómo va el pago de este cliente?".
| Aspecto | MDM corporativo | MDM orientado al financiamiento |
|---|---|---|
| Para quién es el equipo | Un empleado de la empresa | Un cliente que lo está pagando |
| Qué decide las acciones | Las políticas de TI | Las políticas de TI y el estado del crédito |
| Vínculo con otros datos | Usuario y departamento | Cliente, contrato, cuotas y pagos |
| Bloqueo | Por pérdida o robo | También por mora, con reglas acordadas |
| Desbloqueo | Manual, por TI | Al confirmarse el pago o por autorización |
La diferencia práctica es la conexión entre el equipo y la cobranza. Si el MDM vive en un sistema y los pagos en otro, alguien tiene que cruzar esa información a mano todos los días. Cuando están integrados, cada equipo queda vinculado a su contrato y las acciones pueden seguir reglas: cuántos días de atraso se toleran, en qué horario se puede actuar, quién autoriza un desbloqueo excepcional.
El MDM no sustituye a una buena política de crédito: la hace cumplir de forma ordenada y verificable.
Qué acciones permite un MDM
Las acciones de un MDM para financiamiento se organizan en cuatro grupos:
- Configuración: exigir un código de desbloqueo o impedir que se cambien ciertos ajustes.
- Aplicaciones: instalar las aplicaciones que el equipo necesita o impedir que se desinstalen.
- Información: consultar el modelo y la última vez que el equipo se conectó.
- Acciones remotas: bloquear y desbloquear el equipo a distancia.
El ciclo de vida de un equipo financiado
Visto desde la tienda, un celular vendido a crédito pasa por estas etapas:
- Ingreso al inventario. Se registra el equipo con su identificador (IMEI o número de serie).
- Venta y contrato. Se registran el cliente, el plan de cuotas y la aceptación de que el equipo estará administrado mientras dure el crédito.
- Inscripción. El equipo se inscribe en el MDM antes de la entrega.
- Vínculo. El equipo queda asociado al cliente y al contrato. Desde ese momento, su estado y el de los pagos se ven juntos.
- Uso normal. Mientras el cliente paga, disfruta de su equipo con normalidad.
- Atraso y regularización. Si hay mora, se aplican los avisos y, si corresponde, las acciones acordadas. Al pagar, se revierten.
- Liberación. Al pagar la última cuota, el equipo deja de estar administrado y pasa a ser plenamente del cliente.
La última etapa es tan importante como la primera: un cliente que termina de pagar y recibe su equipo libre es un cliente que vuelve a comprarte.
Errores comunes al empezar
- Inscribir después de entregar. La inscripción se hace durante la venta, con el equipo todavía en la tienda.
- No registrar el identificador del equipo. Sin IMEI o número de serie vinculado al contrato, cualquier reclamo se vuelve una discusión.
- Olvidar la liberación. Un cliente que terminó de pagar merece recibir su equipo libre sin tener que pedirlo.
Preguntas frecuentes
¿El cliente sabe que el equipo está administrado?
Debe saberlo. La administración tiene que estar explicada y aceptada en el contrato. Ocultarlo no solo es una mala práctica: puede ser ilegal según el país.
¿Se puede quitar el MDM desde los ajustes?
Un equipo bien inscrito queda protegido: el cliente no puede quitar la administración como si fuera una aplicación más.
¿Qué pasa si el cliente restablece el teléfono de fábrica?
En Android, el bloqueo de dos capas de Shalom Trust mantiene el equipo protegido aunque el cliente lo restablezca de fábrica.
¿Qué pasa si el equipo no tiene internet?
La orden no se pierde: se aplica en cuanto el equipo vuelve a conectarse.
¿El MDM permite ver las fotos o los mensajes del cliente?
No. Un MDM está pensado para administrar el equipo, no para leer su contenido personal. Explícalo en el contrato: la transparencia da confianza a tu cliente.
Qué buscar en una plataforma
- Conexión con la cobranza: que el estado del crédito y el del equipo se vean juntos.
- Reglas configurables: días de atraso, horario permitido y excepciones definidas por tu negocio.
- Desbloqueo al pagar: para que el cliente recupere su equipo sin trámites.
- Registro de acciones: cada bloqueo o desbloqueo debe quedar registrado con fecha, motivo y responsable.
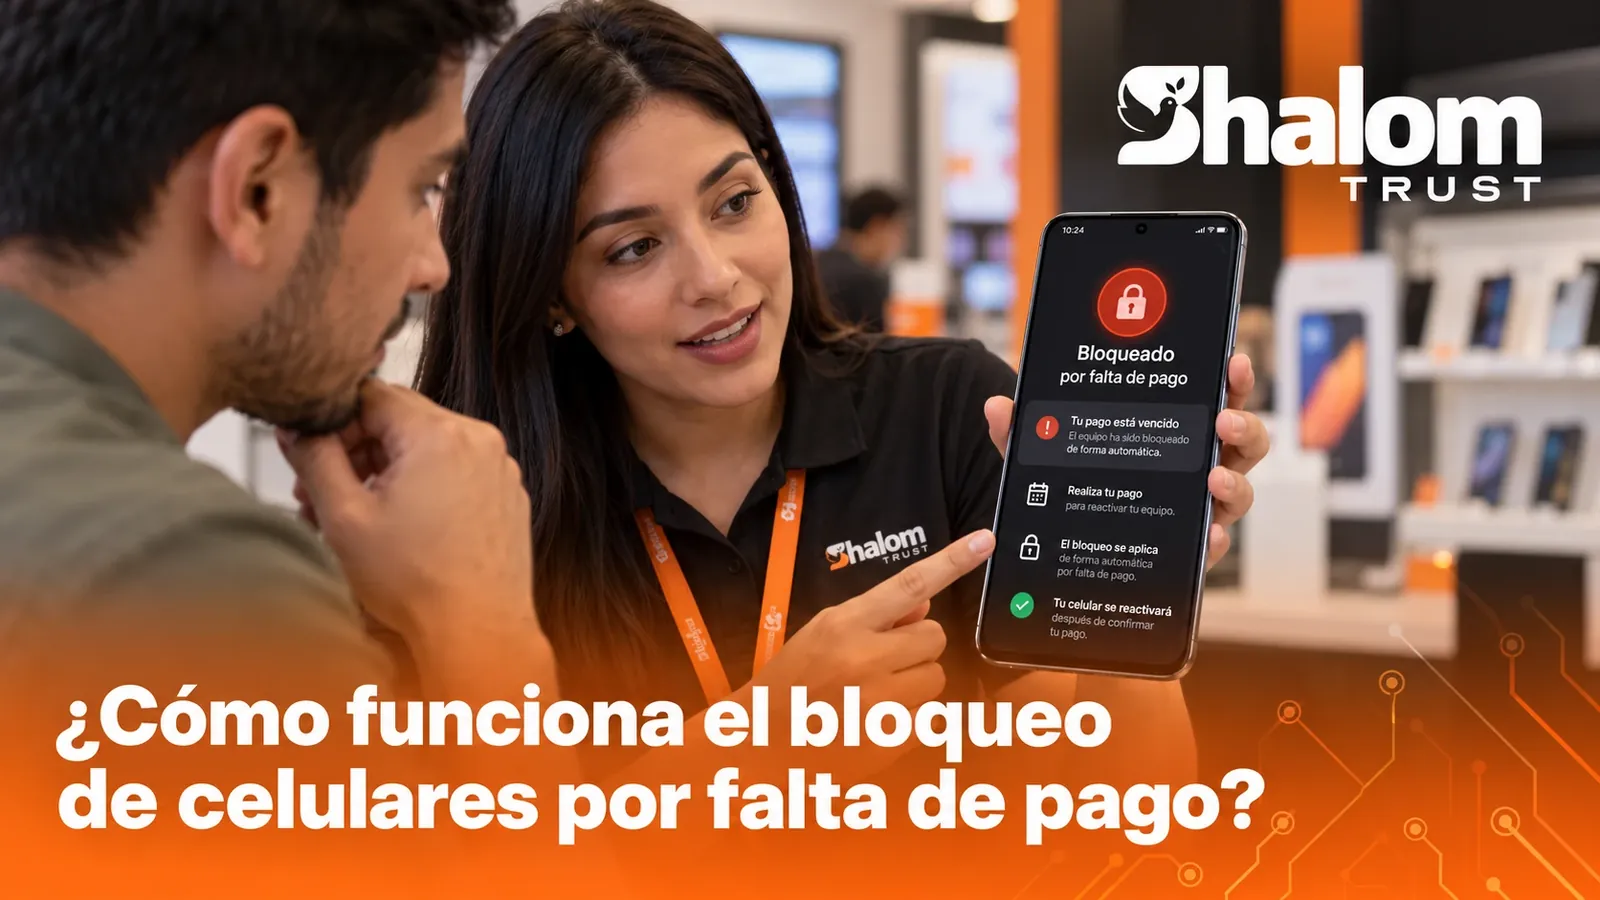
- Contrato con el cliente: la administración del equipo debe estar informada y aceptada por escrito. Lo tratamos en cómo funciona el bloqueo de celulares por falta de pago.
En resumen
Un MDM es la herramienta que permite administrar un celular a distancia y proteger el equipo mientras dura el crédito. Para un comercio que vende a crédito, lo que marca la diferencia es que el MDM esté conectado con los clientes, los contratos y los pagos. Si quieres ver cómo lo resolvemos en Android, revisa MDM Android de Shalom Trust; para iPhone y iPad, MDM Apple.