La morosidad rara vez se resuelve el día del atraso. Se previene al vender, se detecta temprano y se gestiona con un proceso ordenado. Te contamos cómo organizarlo.
En una tienda que vende celulares a crédito, la morosidad no aparece de repente. Se va formando con cuotas que no encajan con los ingresos del cliente, recordatorios que no llegan, atrasos que nadie mira a tiempo y acuerdos que se olvidan. La buena noticia es que casi todos esos puntos se pueden ordenar con un proceso claro.
Empieza antes de vender
Cuotas que el cliente pueda pagar
La forma más eficaz de evitar la mora es no generarla. Antes de aprobar una venta, compara el valor de la cuota con lo que el cliente puede pagar de forma realista. Un plan de pagos ajustado a su capacidad es mejor negocio que uno más corto que termina en atraso.
Frecuencia alineada con sus ingresos
Si el cliente cobra cada semana, una cuota semanal le resulta más natural que una mensual más alta. Ofrecer frecuencias semanales, quincenales o mensuales según cómo recibe sus ingresos reduce los olvidos y los descuadres de caja.
Prima o pago inicial
Un pago inicial compromete al cliente desde el primer día y reduce el saldo en riesgo. Define una política coherente: qué porcentaje pides, en qué equipos y en qué casos haces excepciones.
Datos completos desde el principio
Muchos casos de mora se vuelven difíciles porque no hay forma de contactar al cliente. Registra bien sus datos de contacto y una referencia, y confírmalos en el momento de la venta.
Recordatorios que lleguen a tiempo
Un recordatorio enviado antes del vencimiento evita más atrasos que diez llamadas después. Una secuencia sencilla puede ser:
- Un aviso unos días antes del vencimiento.
- Un recordatorio el mismo día.
- Un seguimiento si el pago no se registró al día siguiente.
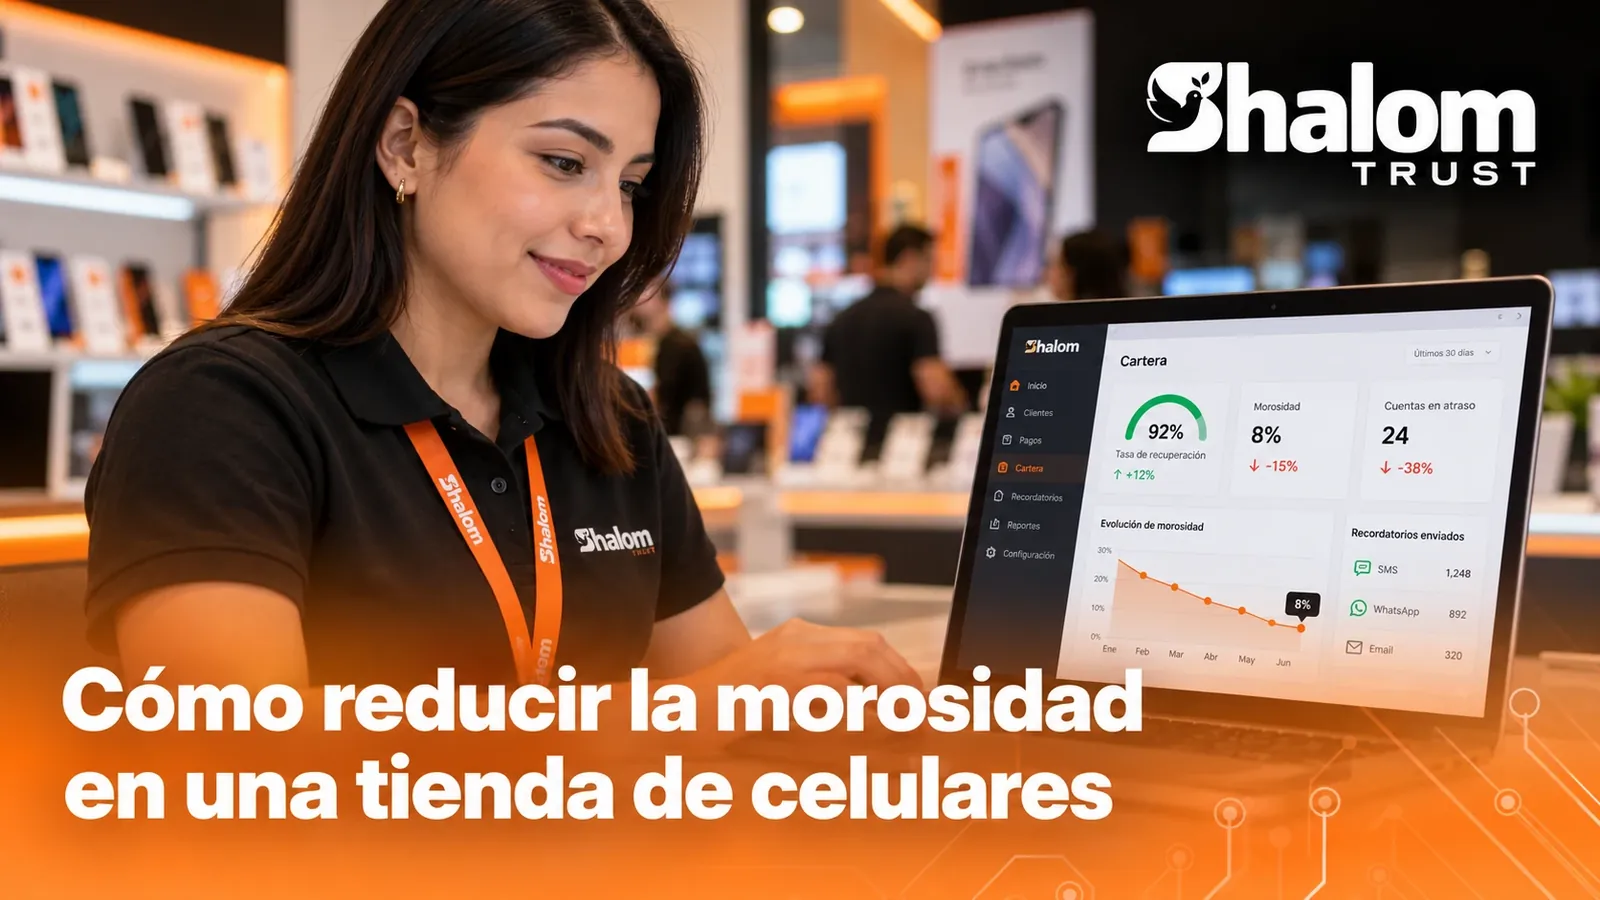
Organiza la cartera por tramos de atraso
No todos los atrasos necesitan la misma respuesta. Agrupar la cartera según los días de atraso permite decidir a quién llamar primero y con qué mensaje. Los tramos los define cada negocio; un ejemplo de organización podría ser:
| Tramo | Situación | Acción sugerida |
|---|---|---|
| Al día | Sin cuotas vencidas | Recordatorios preventivos |
| Atraso temprano | Pocos días desde el vencimiento | Recordatorio amable y facilidades de pago |
| Atraso medio | El cliente no respondió al primer contacto | Llamada personal y propuesta de acuerdo |
| Atraso avanzado | Varias cuotas sin pagar | Gestión prioritaria y aplicación de la política acordada |
Revisar esta lista cada día, y no a fin de mes, es lo que permite actuar cuando todavía es fácil resolver.
Promesas de pago: regístralas y cúmplelas
Cuando un cliente dice "pago el viernes", eso es información valiosa. Regístralo con la fecha y el monto prometidos, y haz el seguimiento ese día. Una promesa que nadie revisa es una oportunidad perdida; una promesa vigilada suele cumplirse.
Un solo historial por cliente
Quien llama a un cliente atrasado debería tener a la vista, en un mismo lugar:
- Su contrato y el plan de cuotas.
- Los pagos realizados y los pendientes.
- Las promesas de pago anteriores y si se cumplieron.
- El equipo vinculado y su estado.
Con esa información, la conversación es más corta, más justa y más efectiva. Sin ella, cada llamada empieza de cero.
Facilita el pago
Cada obstáculo para pagar es una razón para atrasarse. Ofrece las formas de pago que tus clientes realmente usan y registra cada pago apenas se recibe, para que el saldo y el estado del cliente estén siempre al día.
Cuando el atraso persiste
Si el cliente no responde a los recordatorios ni a las propuestas de acuerdo, se aplica la política que ambas partes firmaron. En la venta de celulares a crédito, esa política puede incluir la gestión del equipo a través de un MDM. Lo explicamos en cómo funciona el bloqueo de celulares por falta de pago.
Mide para mejorar
No necesitas reportes complicados para empezar. Mira con regularidad cuántos clientes están al día, cuántos en cada tramo de atraso y cuántas promesas de pago se cumplieron. Esos números, propios de tu negocio, te dirán qué parte del proceso ajustar.
Una rutina diaria de cobranza
La constancia gana a la intensidad. Una rutina corta, todos los días a la misma hora, suele dar mejores resultados que una jornada larga de llamadas a fin de mes:
- Revisa los pagos recibidos desde ayer y confirma que estén registrados.
- Mira las promesas de pago que vencen hoy y contacta a quienes no cumplieron.
- Recorre los tramos de atraso de menor a mayor: los atrasos recientes son los más fáciles de resolver.
- Registra cada contacto: qué se habló, qué se acordó y cuándo toca el siguiente paso.
- Escala lo que no avanza según la política: más días de atraso, otra persona o el siguiente paso acordado.
Qué decir en cada contacto
Los mensajes cortos y concretos funcionan mejor. Estos son ejemplos de tono, que puedes adaptar a tu negocio y a tus canales:
- Antes del vencimiento: "Hola, te recordamos que tu cuota vence el viernes. Puedes pagar en tienda o por transferencia. ¡Gracias!"
- El día del vencimiento: "Hoy vence tu cuota. Si ya pagaste, ignora este mensaje."
- Primer atraso: "Notamos que tu cuota está pendiente. ¿Te ayudamos a encontrar una fecha para regularizarla?"
- Después de una promesa incumplida: "El viernes acordamos un pago que no llegó a registrarse. ¿Podemos hablar hoy para ver cómo resolverlo?"
Fíjate en lo que tienen en común: dicen qué pasa, ofrecen una salida y no amenazan. Y si el cliente responde, la conversación pasa a una persona.
Acuerdos de pago sin perder el control
A veces el cliente quiere pagar pero no puede hacerlo como estaba previsto. Un acuerdo bien hecho recupera el pago y la relación:
- Por escrito: fecha, monto y forma de pago de cada compromiso nuevo.
- Realista: es mejor un acuerdo pequeño que se cumple que uno grande que se rompe.
- Con seguimiento: cada compromiso del acuerdo es una promesa de pago que se revisa en su fecha.
- Con límites: define en tu política cuántos acuerdos se permiten por cliente y quién puede aprobarlos.
Errores que aumentan la morosidad
- Cobrar solo a fin de mes. Cuando se revisa, el atraso ya tiene varias semanas.
- Registrar los pagos tarde. El cliente que pagó y recibe un reclamo pierde la confianza; el que no pagó y no recibe ninguno, pierde la urgencia.
- Tratar igual todos los atrasos. Un día de atraso no merece el mismo mensaje que un mes.
- Depender de la memoria del vendedor. Si la información vive en un cuaderno o en un chat personal, se pierde cuando esa persona falta.
- No cerrar el ciclo. Los clientes que terminan de pagar merecen una confirmación y, en el caso de los celulares, la liberación del equipo.
Preguntas frecuentes
¿Cada cuánto conviene enviar recordatorios?
Lo justo para que el cliente no se olvide, sin saturarlo. Una secuencia antes del vencimiento, el día del vencimiento y poco después suele bastar. Ajusta la frecuencia según la respuesta de tus clientes.
¿Conviene cobrar cargos por atraso?
Depende de tu política y, sobre todo, de lo que permita la ley de tu país. Si los aplicas, deben estar en el contrato y explicarse en la venta.
¿Qué hago con un cliente que no responde?
Sigue la política acordada: contactos por los canales registrados, la referencia que dejó y, si el contrato lo prevé, las medidas sobre el equipo. Registra cada intento.
¿Cuándo se da por perdida una deuda?
Cada negocio define cuándo un crédito pasa a cartera castigada, con criterios contables y legales. Lo importante es que la decisión sea explícita y quede registrada, y no que la deuda simplemente se olvide.
En resumen
Reducir la morosidad es una suma de hábitos: vender con cuotas razonables, recordar a tiempo, priorizar por tramos, cumplir las promesas de pago y tener toda la información del cliente en un solo lugar. Si quieres ver cómo organizamos la cartera, los pagos y las promesas en una misma plataforma, revisa el sistema de cobranza de Shalom Trust.