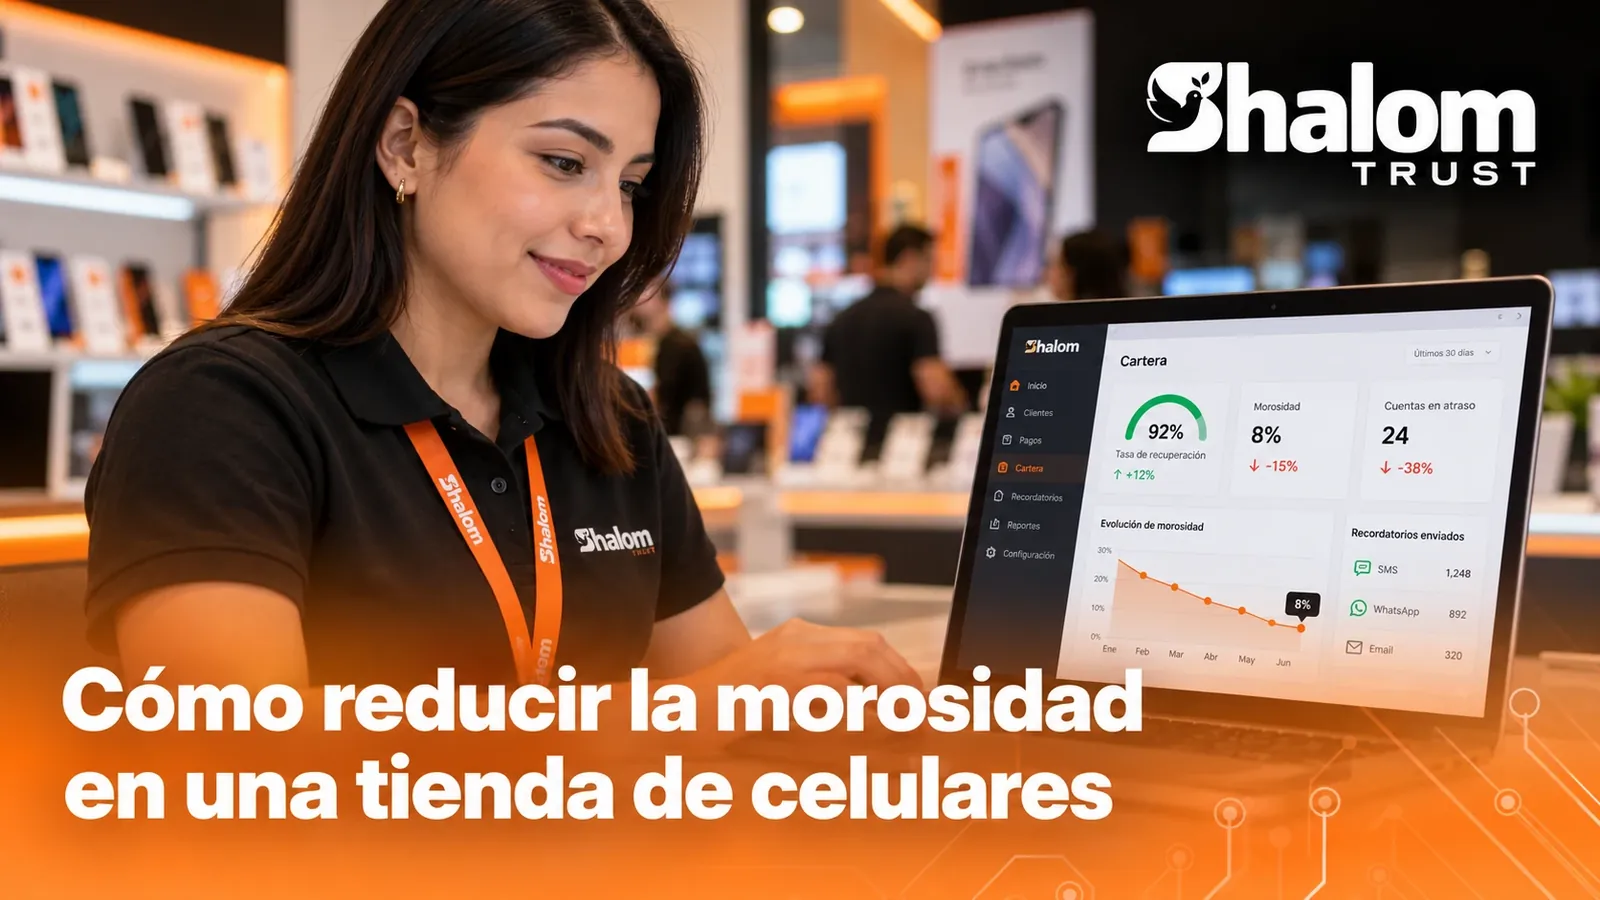
نادرًا ما يُحل التأخر في السداد يوم حدوثه. فهو يُمنع عند البيع، ويُكتشف مبكرًا، ويُدار بعملية منظمة. إليك كيفية تنظيمها.
في متجر يبيع الهواتف بالتقسيط، لا يظهر التأخر في السداد من العدم. بل يتشكل من أقساط لا تناسب دخل العميل، وتذكيرات لا تصل، وتأخيرات لا ينظر إليها أحد في الوقت المناسب، واتفاقات تُنسى. والخبر السار أن معظم هذه النقاط يمكن تنظيمها بعملية واضحة.
ابدأ قبل البيع
أقساط يستطيع العميل سدادها
أكثر الطرق فعالية لتجنب التأخر في السداد هي عدم خلقه. قبل الموافقة على البيع، قارن قيمة القسط بما يستطيع العميل سداده فعليًا. فالخطة المناسبة لقدرته أفضل تجاريًا من خطة أقصر تنتهي بالتأخير.
وتيرة تتوافق مع دخله
إذا كان العميل يتقاضى أجره أسبوعيًا، فسيكون القسط الأسبوعي أقرب إليه من قسط شهري أعلى. وتقديم وتيرة أسبوعية أو نصف شهرية أو شهرية بحسب طريقة حصوله على دخله يقلل النسيان ونقص السيولة.
الدفعة المقدمة
تُلزم الدفعة المقدمة العميل من اليوم الأول وتقلل الرصيد المعرض للخطر. حدد سياسة ثابتة: ما النسبة التي تطلبها، وعلى أي أجهزة، وفي أي حالات تستثني.
بيانات كاملة منذ البداية
تتعقد حالات كثيرة من التأخر في السداد لأنه لا سبيل للوصول إلى العميل. سجّل بعناية بيانات التواصل معه وجهة اتصال مرجعية، وأكدها عند البيع.
تذكيرات تصل في الوقت المناسب
يمنع التذكير المرسل قبل تاريخ الاستحقاق تأخيرات أكثر مما تمنعه عشر مكالمات بعده. وقد يكون التسلسل البسيط كما يلي:
- إشعار قبل الاستحقاق ببضعة أيام.
- تذكير في اليوم نفسه.
- متابعة إذا لم يُسجَّل الدفع في اليوم التالي.
نظّم المحفظة حسب شرائح التأخير
لا تحتاج كل التأخيرات إلى الاستجابة نفسها. فتجميع المحفظة حسب أيام التأخير يتيح لك تحديد من تتصل به أولاً وبأي رسالة. يحدد كل نشاط تجاري شرائحه؛ وقد تكون إحدى طرق تنظيمها كما يلي:
| الشريحة | الوضع | الإجراء المقترح |
|---|---|---|
| منتظم | لا أقساط مستحقة | تذكيرات وقائية |
| تأخير أولي | بضعة أيام بعد الاستحقاق | تذكير ودي وخيارات للدفع |
| تأخير متوسط | لم يرد العميل على التواصل الأول | مكالمة شخصية واقتراح اتفاق |
| تأخير متقدم | عدة أقساط غير مسددة | معالجة ذات أولوية وتطبيق السياسة المتفق عليها |
مراجعة هذه القائمة كل يوم، لا في نهاية الشهر، هي ما يتيح لك التصرف ما دام الحل سهلاً.
وعود الدفع: سجّلها وتابعها
عندما يقول العميل «سأدفع يوم الجمعة»، فهذه معلومة قيّمة. سجّلها مع التاريخ والمبلغ الموعودين، وتابعها في ذلك اليوم. فالوعد الذي لا يتحقق منه أحد فرصة ضائعة؛ أما الوعد الذي تجري متابعته فعادةً ما يُنفَّذ.
سجل واحد لكل عميل
يجب أن يكون أمام من يتصل بعميل متأخر، في مكان واحد:
- عقده وخطة أقساطه.
- المدفوعات المنفذة والمعلقة.
- وعود الدفع السابقة وهل نُفذت.
- الجهاز المرتبط وحالته.
بهذه المعلومات تكون المحادثة أقصر وأعدل وأكثر فعالية. ودونها تبدأ كل مكالمة من الصفر.
سهّل الدفع
كل عقبة أمام الدفع سبب للتأخر. قدّم طرق الدفع التي يستخدمها عملاؤك فعلاً، وسجّل كل دفعة فور استلامها حتى يبقى رصيد العميل وحالته محدثين دائمًا.
عندما يستمر التأخير
إذا لم يستجب العميل للتذكيرات أو مقترحات الاتفاق، تُطبَّق السياسة التي وقّعها الطرفان. وفي بيع الهواتف بالتقسيط، قد تشمل هذه السياسة إدارة الجهاز عبر MDM. نشرح ذلك في كيف يعمل قفل الهواتف بسبب عدم الدفع.
قِس لتتحسن
لا تحتاج إلى تقارير معقدة للبدء. راجع بانتظام عدد العملاء المنتظمين، وعددهم في كل شريحة تأخير، وعدد وعود الدفع المنفذة. ستخبرك هذه الأرقام، الخاصة بنشاطك، بالجزء الذي يجب تعديله في العملية.
روتين يومي للتحصيل
الانتظام أهم من الكثافة. فالروتين القصير، كل يوم في الوقت نفسه، يعطي عادةً نتائج أفضل من يوم طويل من المكالمات في نهاية الشهر:
- راجع المدفوعات المستلمة منذ الأمس وتأكد من تسجيلها.
- انظر في وعود الدفع المستحقة اليوم وتواصل مع من لم يفِ بها.
- تصفح شرائح التأخير من الأدنى إلى الأعلى: التأخيرات الحديثة هي الأسهل حلاً.
- سجّل كل تواصل: ما قيل، وما اتُّفق عليه، وموعد الخطوة التالية.
- صعّد ما لا يتقدم وفق السياسة: مزيد من أيام التأخير، أو شخص آخر، أو الخطوة التالية المتفق عليها.
ماذا تقول في كل تواصل
الرسائل القصيرة والمحددة هي الأفضل. هذه أمثلة على النبرة يمكنك تكييفها مع نشاطك وقنواتك:
- قبل الاستحقاق: «مرحبًا، نذكّرك بأن قسطك يستحق يوم الجمعة. يمكنك الدفع في المتجر أو بالتحويل. شكرًا لك!»
- يوم الاستحقاق: «قسطك مستحق اليوم. إذا كنت قد دفعت بالفعل، فتجاهل هذه الرسالة.»
- أول تأخير: «لاحظنا أن قسطك معلق. هل يمكننا مساعدتك في تحديد موعد لتسوية وضعك؟»
- بعد وعد لم يُنفَّذ: «اتفقنا يوم الجمعة على دفعة لم تُسجَّل. هل يمكننا التحدث اليوم لنرى كيف نحل الأمر؟»
لاحظ ما يجمعها: تقول ما يحدث، وتقدم مخرجًا، ولا تهدد. وإذا رد العميل، تنتقل المحادثة إلى شخص.
اتفاقات الدفع دون فقدان السيطرة
أحيانًا يريد العميل الدفع لكنه لا يستطيع كما هو مقرر. والاتفاق الجيد يستعيد الدفعة والعلاقة معًا:
- مكتوب: التاريخ والمبلغ وطريقة الدفع لكل التزام جديد.
- واقعي: اتفاق صغير يُنفَّذ أفضل من اتفاق كبير لا يُنفَّذ.
- مع المتابعة: كل التزام في الاتفاق هو وعد بالدفع يُراجع في موعده.
- مع حدود: حدد في السياسة عدد الاتفاقات المسموح بها لكل عميل ومن يمكنه الموافقة عليها.
أخطاء تزيد التأخر في السداد
- التحصيل في نهاية الشهر فقط. عندما تنظر، يكون التأخير قد بلغ عدة أسابيع.
- تسجيل المدفوعات متأخرًا. العميل الذي دفع وتلقى مطالبة يفقد الثقة؛ والذي لم يدفع ولم يتواصل معه أحد يفقد الإحساس بالإلحاح.
- معاملة كل التأخيرات بالطريقة نفسها. لا يستحق تأخير يوم واحد الرسالة نفسها التي يستحقها تأخير شهر.
- الاعتماد على ذاكرة البائع. إذا كانت المعلومات في دفتر أو محادثة شخصية، فإنها تضيع عند غياب هذا الشخص.
- عدم إغلاق الدورة. من أنهى السداد يستحق تأكيدًا، وفي حالة الهواتف، تحرير الجهاز.
الأسئلة الشائعة
كم مرة يجب إرسال التذكيرات؟
بما يكفي كي لا ينسى العميل، دون إثقال عليه. وعادةً ما يكفي تسلسل قبل الاستحقاق ويومه وبعده بقليل. عدّل الوتيرة بحسب استجابة عملائك.
هل يجب فرض رسوم تأخير؟
يعتمد ذلك على سياستك، وقبل كل شيء على ما يسمح به قانون بلدك. وإذا طبقتها، فيجب أن تكون في العقد وأن تُشرح عند البيع.
ماذا أفعل مع عميل لا يرد؟
اتبع السياسة المتفق عليها: التواصل عبر القنوات المسجلة، وجهة الاتصال المرجعية التي تركها، والإجراءات على الجهاز إذا نص عليها العقد. سجّل كل محاولة.
متى تُشطب الديون؟
يحدد كل نشاط متى ينتقل الائتمان إلى المحفظة المشطوبة، وفق معايير محاسبية وقانونية. المهم أن يكون القرار صريحًا ومسجلاً، لا أن يُنسى الدين ببساطة.
باختصار
تقليل التأخر في السداد مجموعة من العادات: البيع بأقساط معقولة، والتذكير في الوقت المناسب، وترتيب الأولويات حسب الشرائح، ومتابعة وعود الدفع، وإبقاء كل معلومات العميل في مكان واحد. لترى كيف ننظم المحفظة والمدفوعات والوعود في منصة واحدة، اطّلع على نظام التحصيل من Shalom Trust.