قد يفتح لك تمويل الهواتف التي تبيعها بنفسك باب عملاء أكثر، لكنه يتطلب عملية واضحة من البداية إلى النهاية. نراجع العقد والجدول والمخاطر والتشغيل.
يريد كثير من العملاء هاتفًا جديدًا لكنهم لا يستطيعون دفع ثمنه نقدًا. ويتيح لك تقديم تمويلك الخاص بالأقساط خدمة هذه الفئة دون الاعتماد على بنك أو شركة تمويل. وفي المقابل، يتولى المتجر دورًا جديدًا: لم يعد يبيع الأجهزة فقط، بل يدير الائتمان أيضًا. يجمع هذا الدليل ما ينبغي أن تكون قد حسمته قبل البدء.
1. حدد سياستك الائتمانية
السياسة هي مجموعة القواعد التي ستطبقها على جميع العملاء. وكتابتها تجنبك القرارات المرتجلة عند المنضدة:
- المتطلبات: ما الوثائق التي تطلبها وكيف تتحقق من الهوية وبيانات التواصل.
- الدفعة المقدمة: هل تشترطها وبأي قيمة، وربما تختلف بحسب قيمة الجهاز.
- المدد والوتيرة: كم عدد الأقساط التي تقدمها وبأي دورية (أسبوعية أو نصف شهرية أو شهرية).
- الحدود: الحد الأقصى المموَّل لكل عميل وعدد الائتمانات النشطة التي يمكنه حملها في وقت واحد.
- التأخير: ما يحدث في كل مرحلة من مراحل التأخير، وما الرسوم التي يسمح بها القانون إن وجدت.
2. عقد واضح
يحمي العقد الطرفين. ويجب أن يبيّن كتابةً، بلغة يفهمها العميل:
- بيانات العميل والجهاز، بما في ذلك معرّفه.
- السعر الإجمالي والدفعة المقدمة وعدد الأقساط وقيمتها وتواريخها.
- رسوم التأخير، إن وجدت وإن سمح بها القانون.
- أن الجهاز مُدار عبر MDM طوال مدة الائتمان، وما الإجراءات التي يمكن تطبيقها إذا لم يسدد العميل وكيف تُلغى.
- كيف ومتى يُحرَّر الجهاز بعد سداده بالكامل.
- قنوات الدفع والتواصل مع المتجر.
ويكتمل الإجراء بتوقيع، ورقي أو إلكتروني، ونسخة للعميل.
3. جدول المدفوعات
تولّد كل عملية بيع جدولاً: قائمة بالأقساط ومبالغها وتواريخها. وهذا الجدول هو أساس كل ما عداه، لأنه مصدر التذكيرات والأرصدة وحالة العميل. وإعداده يدويًا في جدول بيانات ينجح مع عدد قليل من العملاء، لكنه يصبح هشًا عند نمو المبيعات. والأمثل أن تحدّث كل دفعة مسجلة الرصيد المتبقي والقسط التالي تلقائيًا.
4. اعرف المخاطر
يعني التمويل تحمل مخاطر لا توجد في البيع النقدي. ومعرفتها تتيح لك الاستعداد:
| الخطر | ما يعنيه | كيف تخففه |
|---|---|---|
| عدم السداد | يتوقف العميل عن دفع الأقساط | أقساط مناسبة وتذكيرات ومتابعة مبكرة |
| انتحال الهوية | يشتري شخص ببيانات شخص آخر | التحقق من الوثائق وبيانات التواصل عند البيع |
| فقدان الجهاز | يضيع الجهاز أو يُسرق | سياسات واضحة في العقد وإدارة عبر MDM |
| السيولة | يدخل المال على أقساط لا دفعة واحدة | حساب رأس المال الذي يمكنك تخصيصه للائتمان |
| الفوضى التشغيلية | مدفوعات غير مسجلة وبيانات متفرقة | نظام واحد للعملاء والأقساط والمدفوعات |
5. احمِ الجهاز منذ التسليم
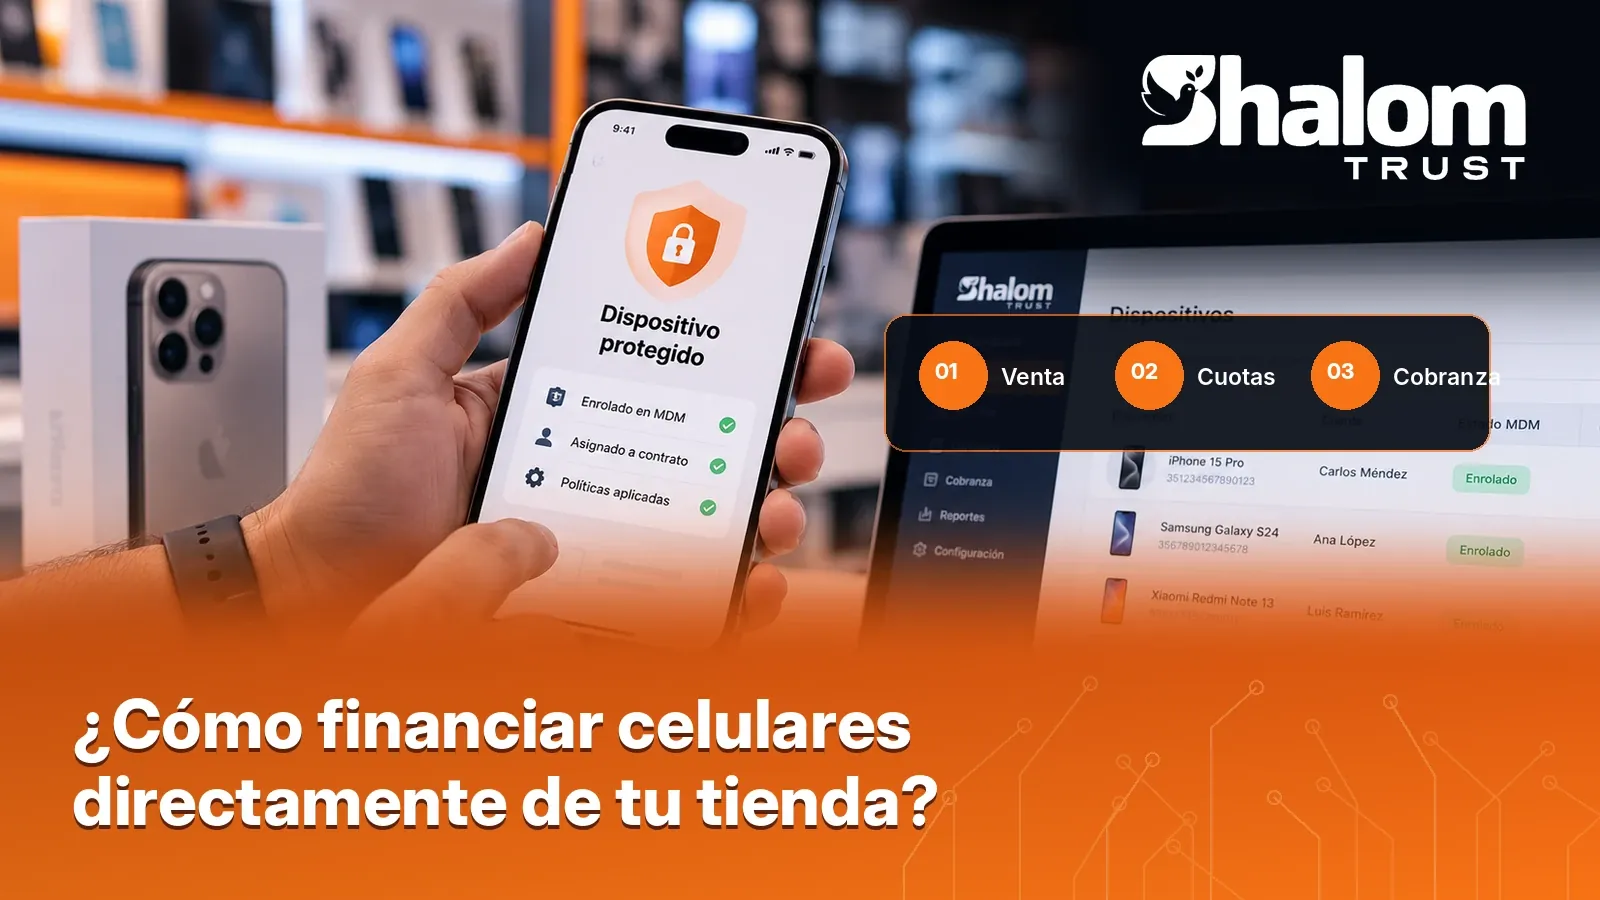
في بيع الهواتف بالتقسيط، يكون الجهاز نفسه جزءًا من الضمان. لذلك، قبل تسليمه، ينبغي تسجيله في MDM وربطه بعقد العميل. هكذا، إذا تأخر الائتمان، يمكن للمتجر تطبيق الإجراءات المتفق عليها، وعند سداده يمكنه تحرير الجهاز. ولفهم كيفية عمل ذلك، ابدأ بقراءة ما هو MDM وكيف يعمل مع الهواتف الممولة.
6. التشغيل اليومي
يتبع برنامج التمويل المنظم المسار نفسه دائمًا:
- الطلب: يقدم العميل بياناته ووثائقه.
- التقييم: يطبق المتجر سياسته ويقرر.
- العقد والدفعة المقدمة: يُوقَّع العقد وتُحصَّل الدفعة المقدمة إن وجدت.
- تجهيز الجهاز: التسجيل في MDM والربط بالعقد.
- التسليم: يأخذ العميل الجهاز ونسخته من العقد.
- التحصيل: التذكيرات وتسجيل المدفوعات ومتابعة التأخيرات.
- الإغلاق: عند سداد القسط الأخير، يُحرَّر الجهاز ويُغلق الائتمان.
كل خطوة تُسجَّل هي مشكلة أقل عندما يسوء أمر ما.
7. ابدأ صغيرًا ثم عدّل
لا حاجة إلى إطلاق البرنامج في جميع الفروع دفعة واحدة. فالبدء بمجموعة من الأجهزة والعملاء يتيح لك تعديل السياسة والمدد وعملية التحصيل ببياناتك الخاصة قبل التوسع. وفي جانب المتابعة، ستجد مفيدًا مقال كيف تقلل التأخر في السداد في متجر هواتف.
كيف تحسب القسط
الحساب الأساسي بسيط، وإن كان كل نشاط يقرر هل يطبق فوائد أو رسومًا وكيف، دائمًا ضمن ما يسمح به القانون. ودون فوائد، يكون الحساب كالتالي:
- سعر الجهاز ناقص الدفعة المقدمة = المبلغ المموَّل.
- المبلغ المموَّل مقسومًا على عدد الأقساط = قيمة كل قسط.
مثلاً، بأرقام مدوّرة ودون فوائد: إذا كان سعر الجهاز 300 ودفع العميل 60 مقدمًا، فالمبلغ المموَّل 240؛ وعلى 12 قسطًا شهريًا، تكون قيمة كل قسط 20. وإذا سُدد بأقساط نصف شهرية على المدة نفسها، فستكون 24 قسطًا بقيمة 10. تهدف هذه الأرقام إلى توضيح الحساب فقط؛ وليست توصية بأسعار أو مدد.
ما البيانات التي تُسجَّل في كل عملية بيع
الائتمان الموثق جيدًا أسهل في التحصيل ويولّد نزاعات أقل. وفي كل عملية بيع، ينبغي تسجيل:
- العميل: الاسم الكامل ووثيقة الهوية والهاتف والعنوان وجهة اتصال مرجعية.
- الجهاز: العلامة والطراز والمعرّف (IMEI أو الرقم التسلسلي).
- الشروط: السعر والدفعة المقدمة وعدد الأقساط والوتيرة والتواريخ والرسوم إن وجدت.
- العقد: النسخة الموقعة وتاريخ التوقيع.
- إدارة الجهاز: أنه سُجل في MDM ورُبط بالعقد.
- المسؤول: من أجرى البيع ومن وافق على الائتمان.
مؤشرات لمتابعة البرنامج
لا تحتاج إلى لوحة معقدة لتعرف هل يسير البرنامج جيدًا. فبهذه المؤشرات، المحسوبة من بياناتك، تحصل على صورة واضحة:
- المحفظة المنتظمة: أي نسبة من الائتمانات النشطة بلا أقساط مستحقة.
- المحفظة حسب شرائح التأخير: كم عميلاً في كل شريحة وكيف يتغير ذلك أسبوعًا بعد أسبوع.
- وعود الدفع المنفذة: من بين الوعود المسجلة، كم وعدًا نُفذ.
- الائتمانات المغلقة: كم عميلاً أنهى السداد وهل حُررت أجهزتهم.
- رأس المال المرتبط: كم من المال مجمد في أجهزة لا تزال قيد السداد.
راجعها بالوتيرة التي تتخذ بها قراراتك: إذا كنت تعدل السياسة كل شهر، فانظر في المؤشرات كل شهر.
الأسئلة الشائعة
هل أحتاج إلى ترخيص للبيع بالتقسيط؟
يعتمد ذلك على البلد. ففي بعض البلدان، يتطلب تقديم الائتمان الاستهلاكي تسجيلاً أو تفويضًا ويخضع لقواعد بشأن الفوائد والعقود. استشر مستشارًا قانونيًا قبل إطلاق البرنامج.
هل يمكنني تمويل أجهزة مستعملة؟
نعم، بالقواعد نفسها، لكن تحقق أولاً من إمكانية تسجيل الجهاز في MDM الخاص بك: أن يكون خاليًا من حسابات مالكه السابق وأن يكون الطراز ضمن كتالوجك المؤكد.
ماذا يحدث إذا أراد العميل السداد مبكرًا؟
حدد في السياسة هل يُسمح بذلك وكيف يُعاد حساب الرصيد. والنظام الذي يسجل كل دفعة في جدول الأقساط يعالج ذلك دون حسابات يدوية.
ماذا أفعل بالعقد عندما ينهي العميل السداد؟
ضع علامة على الائتمان بأنه مغلق، وأكد للعميل عدم وجود رصيد متبقٍ، وحرّر الجهاز من MDM. واحتفظ بالعقد والسجل للمدة التي يفرضها القانون.
باختصار
تمويل الهواتف من متجرك ممكن إذا تعاملت معه على حقيقته: نشاط ائتماني. تحتاج إلى سياسة مكتوبة، وعقد واضح، وجدول مدفوعات موثوق، ووعي بالمخاطر، وعملية تبدأ قبل تسليم الجهاز وتنتهي بتحريره. إذا أردت إدارة العملاء والعقود والأقساط والمدفوعات في منصة واحدة متصلة بـ MDM، فاطّلع على نظام التحصيل من Shalom Trust أو راجع خططنا.